売上増加に頼らず「手元資金」を最大化する方法
「売上は順調に伸びているはずなのに、なぜか利益が薄く手元にお金が残らない……」
「粗利益はしっかり取れているはずなのに、毎月の固定費の支払いで資金繰りが一向に楽にならない……」
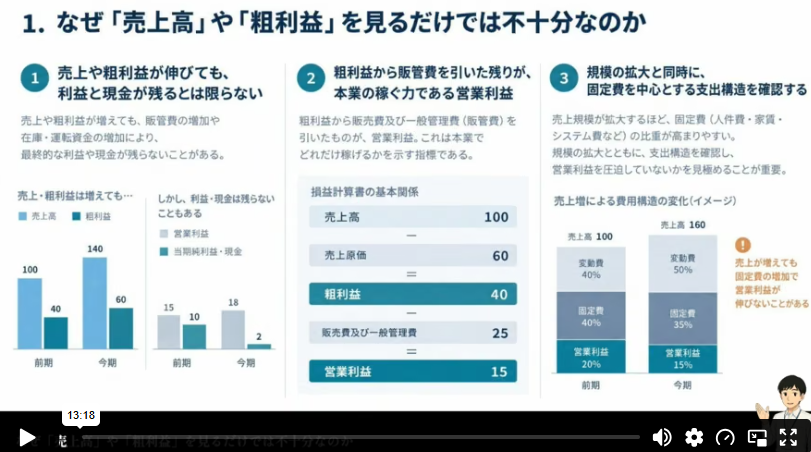
多くの経営者が「とにかく売上を増やせば会社は良くなる」「粗利益を稼げば解決する」と考えがちです。しかし、どれほど売上高や粗利益を伸ばしても、それ以上に「販管費(販売費及び一般管理費)」が膨らんでしまえば、最終的な手元資金は1円も増えません。
むしろ、売上の拡大に伴って人件費や家賃、広告費などの販管費を無計画に増やしてしまうと、万が一売上が減少した際に「重い固定費の負担」だけが残り、一気に資金ショートの危機へ直結することになります。
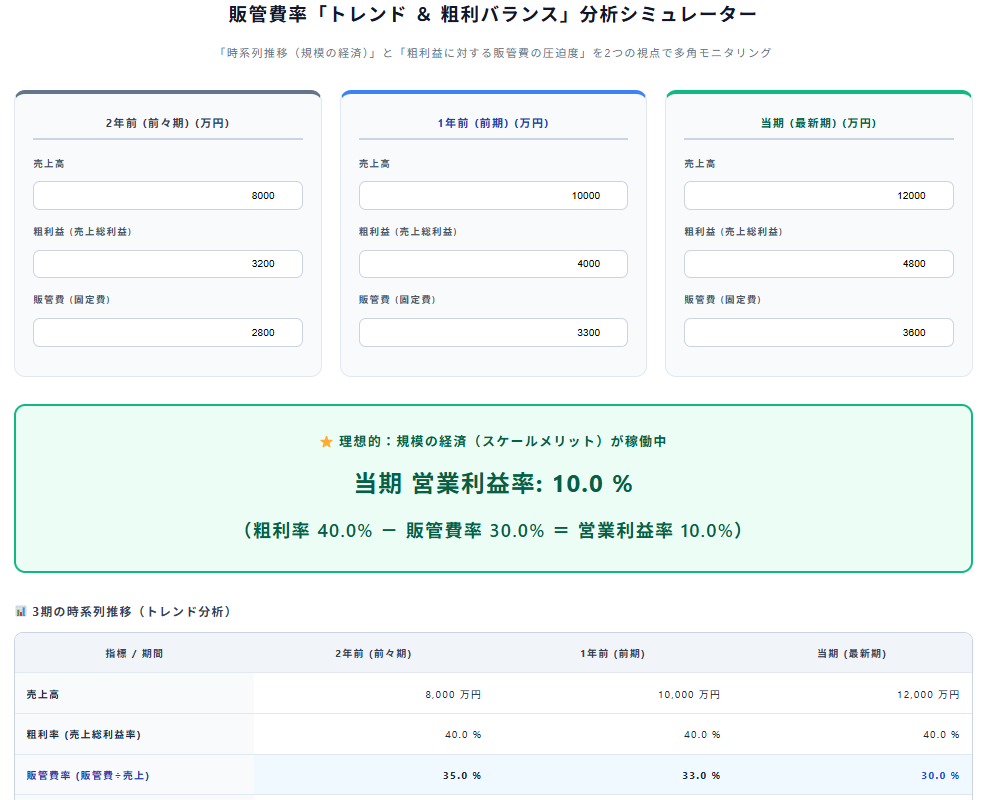
経営において本当に重要なのは、売上の規模そのものではありません。「稼ぎ出した粗利益から、どれだけ効率よく販管費を抑え込み、手元に営業利益を残せるか」という経営構造の強さです。
その鍵を握る指標が「販管費率(売上高販管費率)」です。
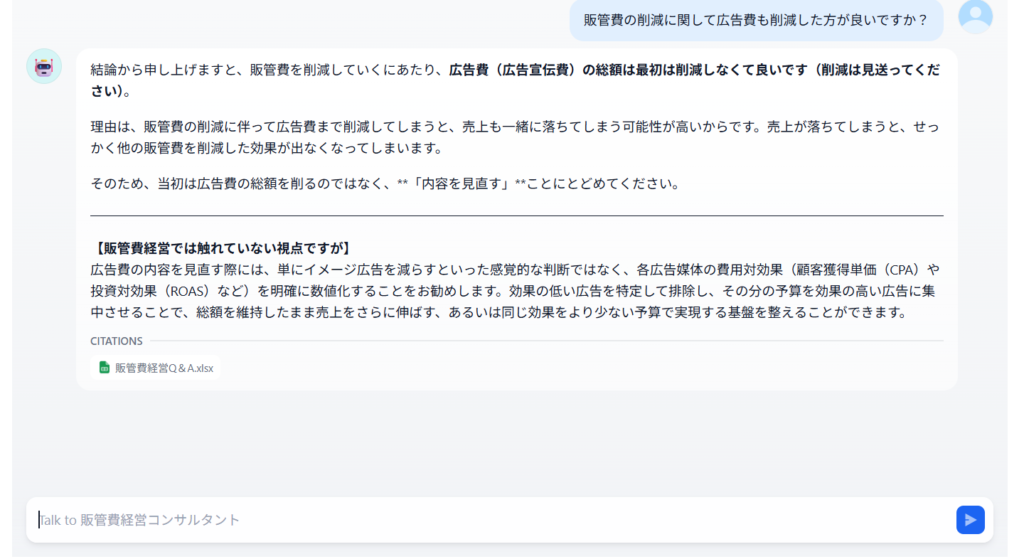
細かな節約や経費削減に終始する必要はありません。経営者がやるべきなのは、自社の販管費を細かく把握し、適切な目標水準を設定して、構造的に無駄が発生しない仕組みを作ることです。
販管費率をコントロールできるようになると、経営には以下のような変化が訪れます。
「売上は増えたのに利益が出ない」というジレンマから脱却できる
売上が一時的に下がっても赤字にならない「低い損益分岐点」を構築できる
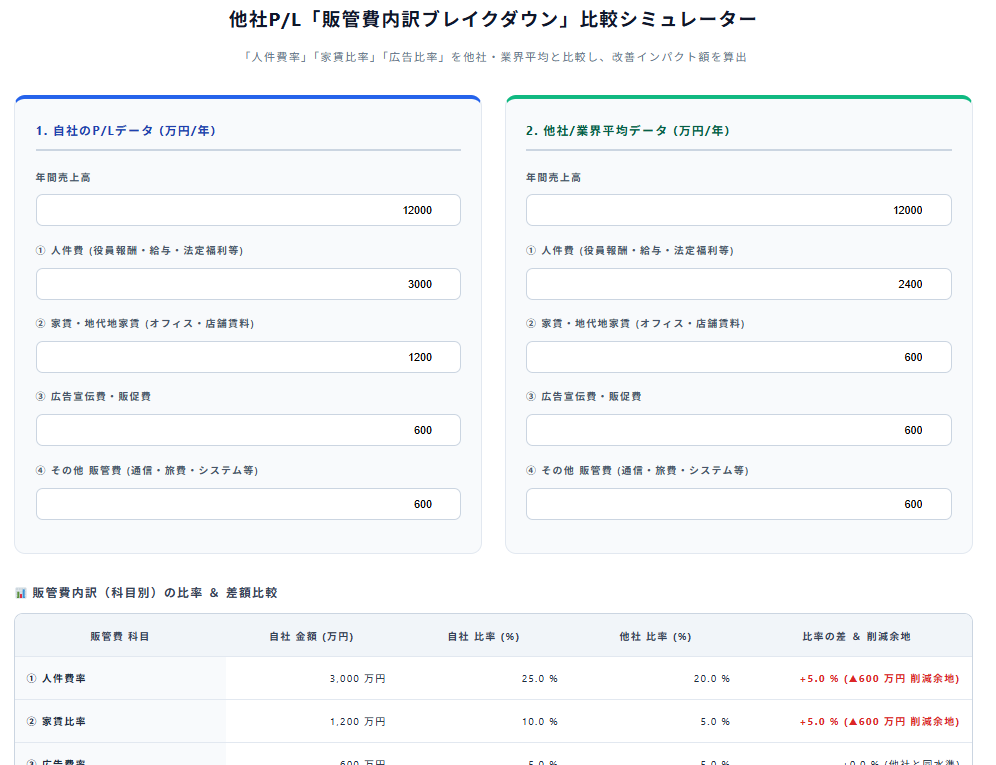
同業他社や競合のP/Lと比較して、自社の固定費の「どこに無駄があるか」が一目瞭然になる
売上規模の拡大に追われて固定費が肥大化する「パーキンソンの法則」を未然に防げる
「高い粗利益率」と「低い販管費率」が噛み合い、高い利益率を出せる高付加価値体質が完成する
本記事では、単なる細かい節約術や経理上のテクニックではなく、経営者が「自社の損益構造(P/L)を筋肉質に変え、手元資金を最大化していくための実践ステップ」を全10章にわたって徹底的に解説します。
| 第4章 損益計算書は販管費率まで見る | |
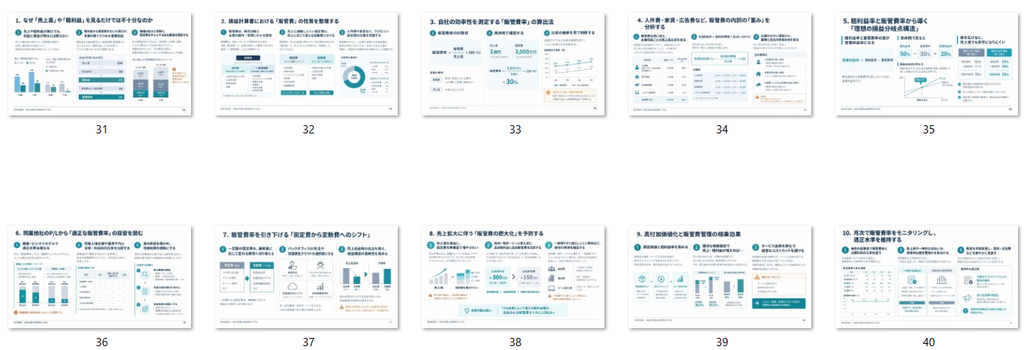
| 1 | なぜ「売上高」や「粗利益」を見るだけでは不十分なのか |
| 2 | 損益計算書における「販管費(販売費及び一般管理費)」の性質を整理する |
| 3 | 自社の効率性を測定する「販管費率(売上高販管費率)」の算出法 |
| 4 | 人件費・家賃・広告費など、販管費の内訳における「重み」を分析する |
| 5 | 粗利益率と販管費率から導く「理想の損益分岐点構造」 |
| 6 | 同業他社や上場企業のP/Lから「適正な販管費率」の目安を読み解く |
| 7 | 販管費率を引き下げるための「固定費から変動費へのシフト」 |
| 8 | 売上拡大に伴う「販管費の肥大化(パーキンソンの法則)」を予防する |
| 9 | 販管費率を抑えながら粗利益を高める「高付加価値化」との相乗効果 |
| 10 | 選抜された優秀な人材で販管費を抑制しながら利益を上げる |
すでに購入済みの方はこちら