貸借対照表を活用してお金持ち企業になる方法
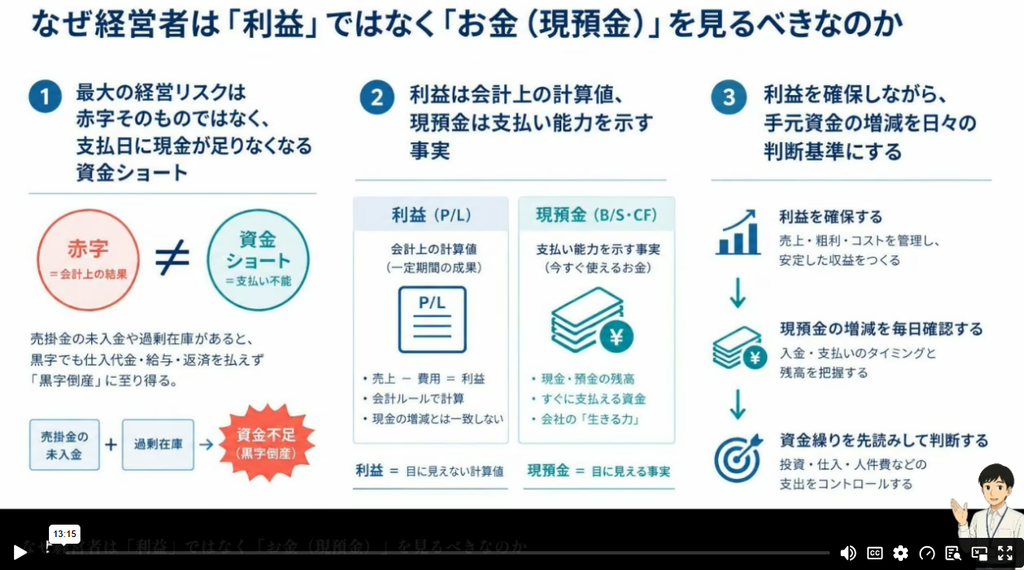
「毎年、損益計算書(P/L)の利益は出ているのに、なぜか銀行口座にお金が残らない……」 「税理士から渡される決算書のうち、見るのは売上と利益の数字だけになっている……」
もし、そう感じているなら、経営者としては貸借対照表(B/S)の視点が欠けているのかもしれません。
多くの経営者が、売上や利益という「損益計算書(P/L)」の数字ばかりに目を奪われます。しかし、会社を倒産させるのも、反対にどのような不況が来てもビクともしない盤石な会社を作るのも、すべて「貸借対照表(B/S)」の出来次第です。
P/Lは単なる「1年間の売上と費用の成績表」に過ぎません。それに対してB/Sは、「創業から今日に至るまでに、どれだけの手元資金を残し、どんな体質の会社を作り上げてきたか」という、会社の健康状態のすべてが凝縮された「人間ドックのような診断書」なのです。
B/S(貸借対照表)が読めると、経営の景色が一変する
「B/Sは専門用語が多くて難しそう」「会計士や税理士に任せておけばいい」と諦めてはいませんか?
経営者が覚えるべきB/Sのポイントは、たった数個しかありません。細かな勘定科目の仕訳や税務ルールを覚える必要は一切ありません。必要なのは、「B/Sの数字から、自社の手元資金(キャッシュ)がどう動いているか、どこにお金の詰まりがあるかを読み解く力」だけです。
B/Sを「手元資金を残すための道具」として読み解けるようになると、以下のような経営の変化が起こります。
- 「黒字なのに現金がない」という恐怖から解放される
- 自社が「あと何ヶ月、無収入で耐えられるか」が明確になる
- 「お金にならない資産」を見抜き、現金の流出を止められる
- 競合他社のB/Sから「なぜあの会社は資金繰りが楽なのか」というビジネスモデルの秘密を知るきっかけになる
- 取引先のB/Sを見るだけで「危険な与信リスク」と「強気の交渉ができるか」が一目でわかるようになる
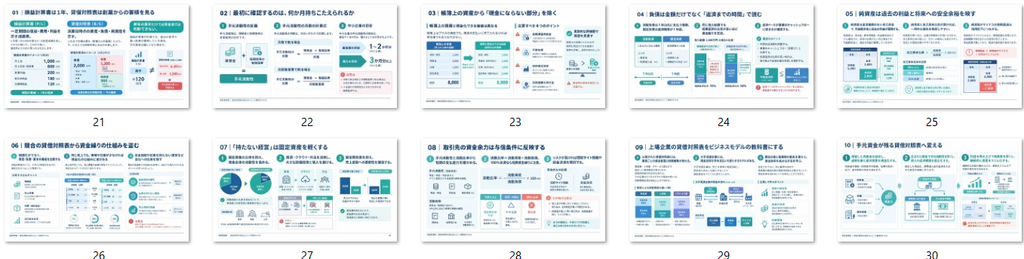
本編では難しい会計理論はなるべく減らしました。 経営者が「明日から自社の決算書を開き、手元資金を確実に残す体質へと書き換えていくためのコツ」を、全10章にわたって詳細に解説します。
本編で提供されるもの
解説動画
補足解説
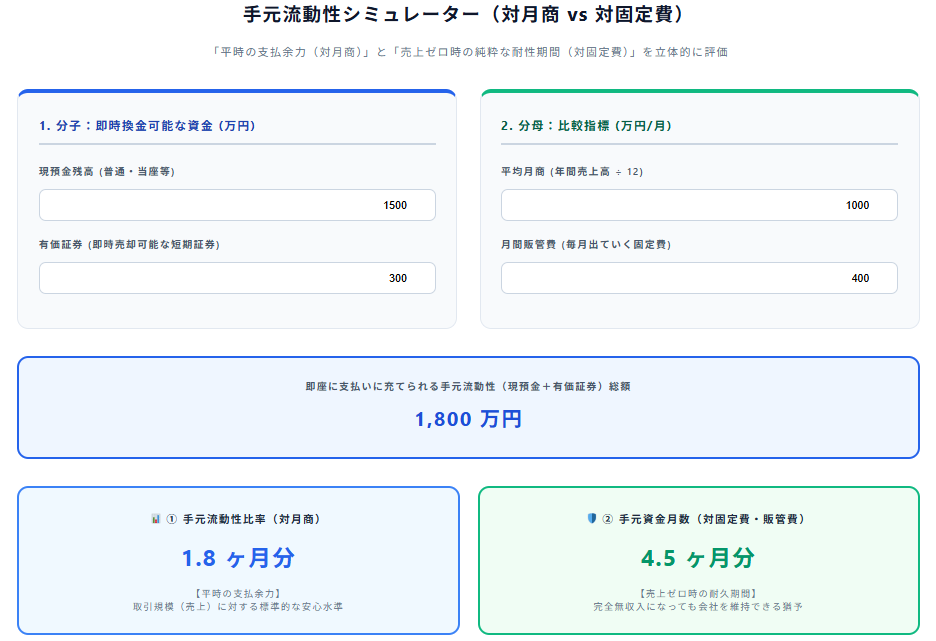
手元流動性シミュレーター(対月商 vs 対固定費)ー
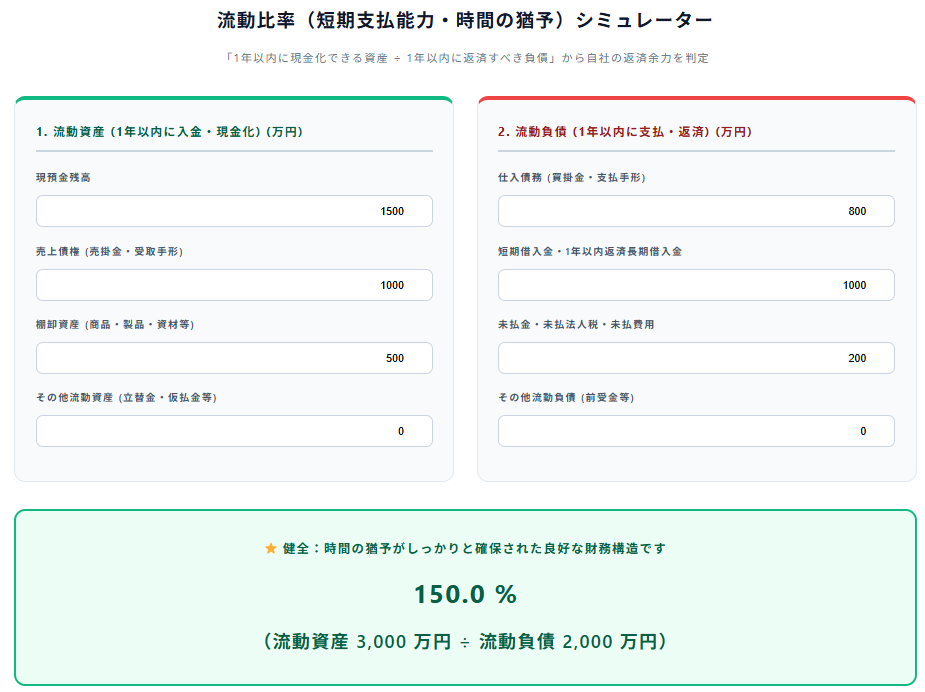
流動比率(短期支払能力・時間の猶予)シミュレーター
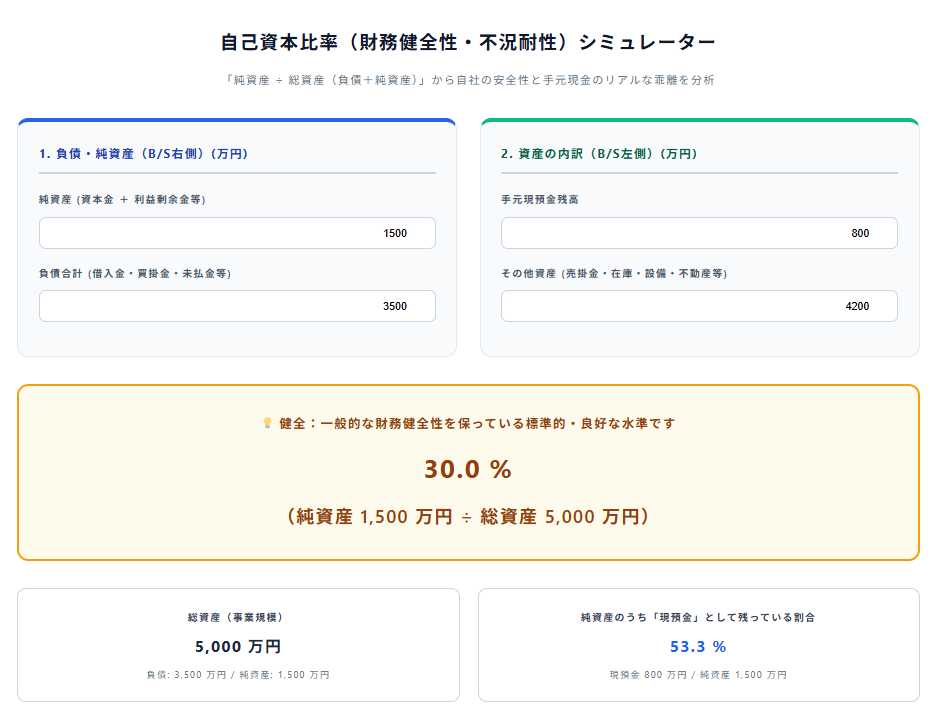
自己資本比率(財務健全性・不況耐性)シミュレーター
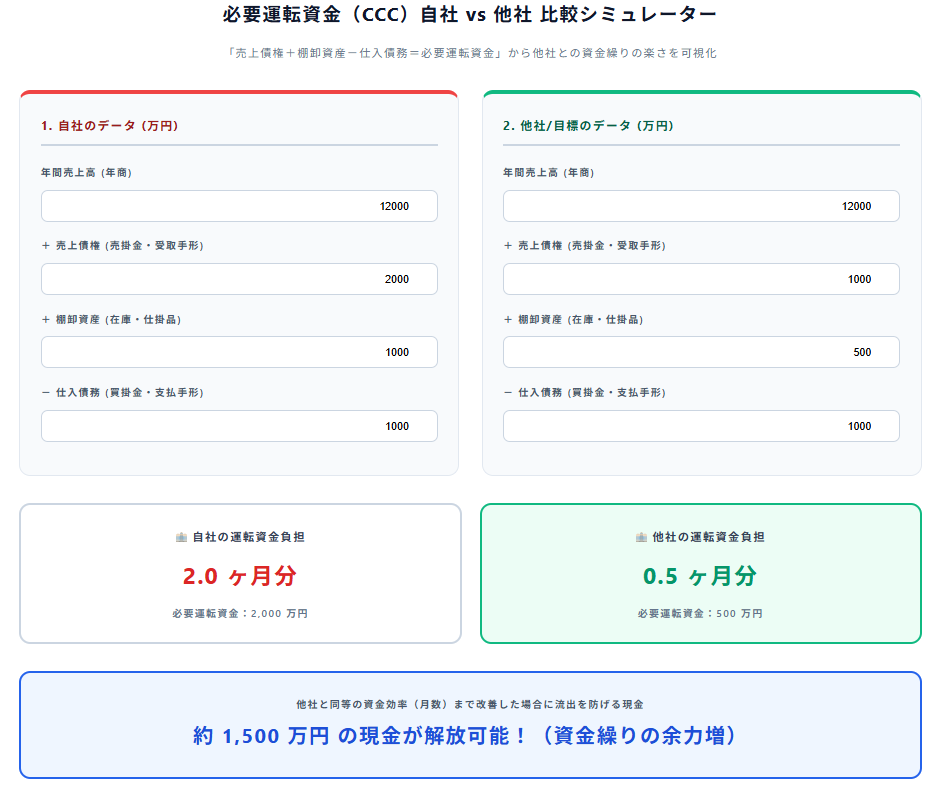
必要運転資金(CCC)自社 vs 他社 比較シミュレーター
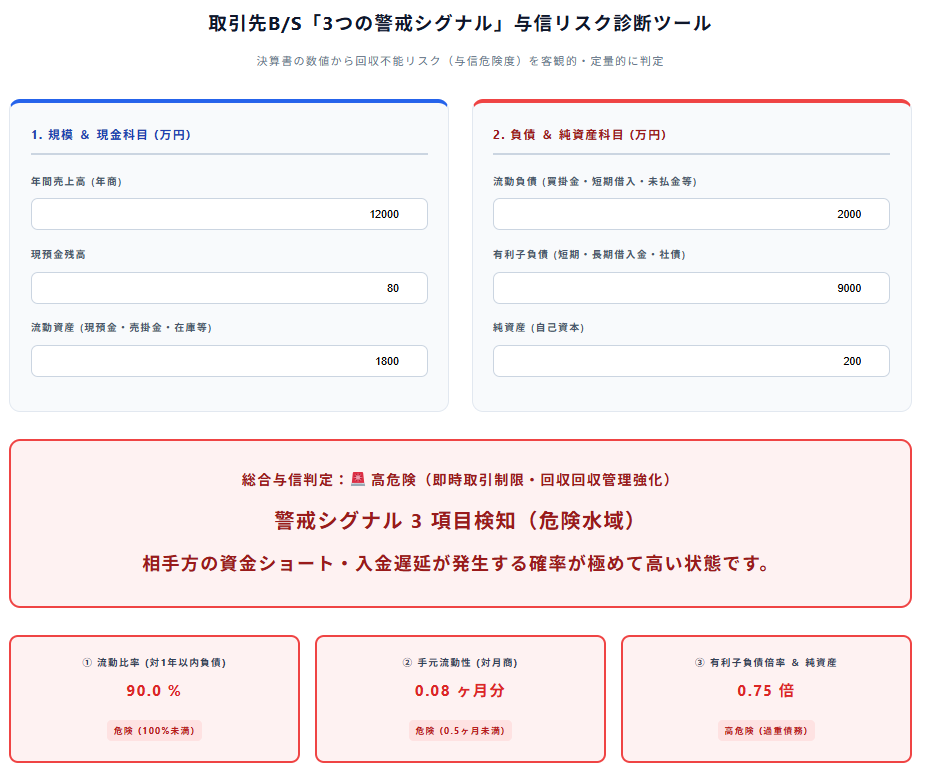
取引先B/S「3つの警戒シグナル」与信リスク診断ツール
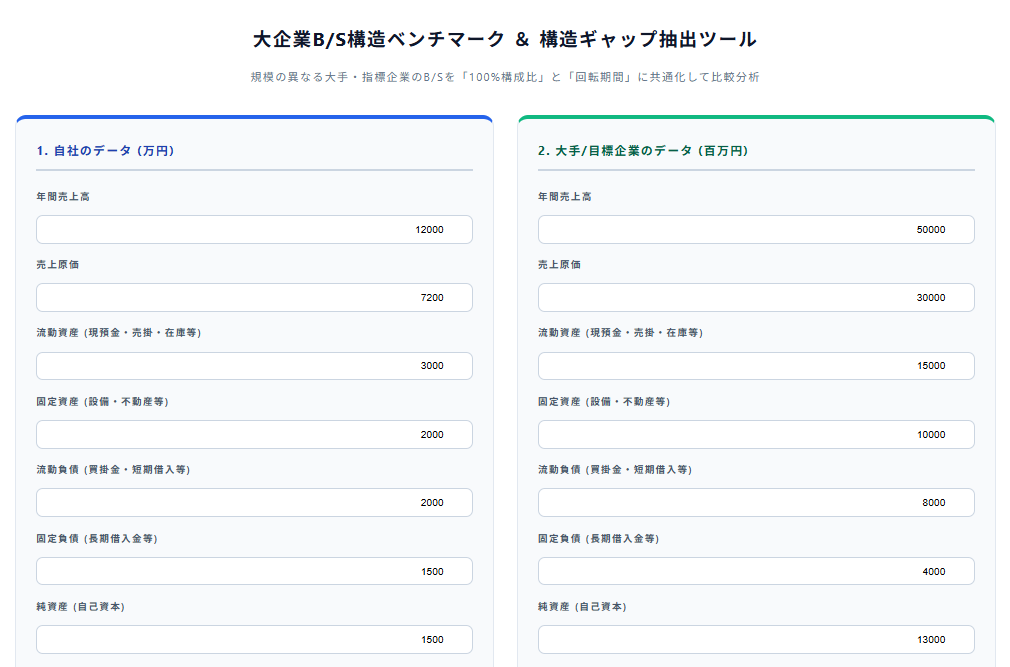
大企業B/S構造ベンチマーク & 構造ギャップ抽出ツール
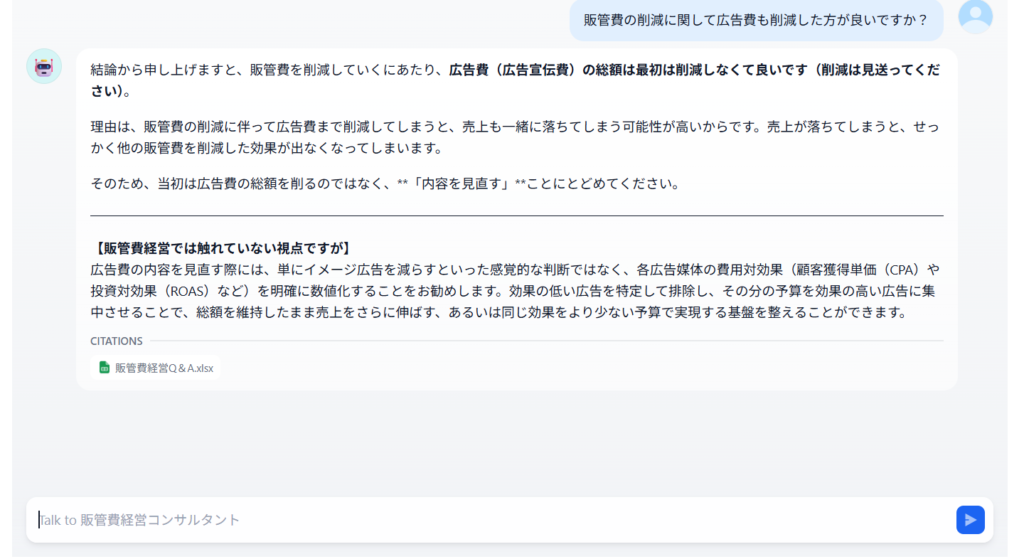
AIコンサルツール
質問・リクエスト
今回の本編解説の目次です。
販管費経営 目次
| 1. 損益計算書(P/L)は「1年間の資金の出入り」、貸借対照表(B/S)は「創業からの蓄積」 |
| 2. 経営者がB/Sで最初に見るべき「手元流動性」のチェック法 |
| 3. 資産の部に潜む「お金にならない資産」の整理と評価 |
| 4. 負債の部から読み解く「時間の猶予」と借入構造 |
| 5. 純資産の積み上がりで見る「過去の利益の蓄積」と安全性の確認 |
| 6. 競合・他社のB/Sから「資金繰りの楽さ」を読み解くポイント |
| 7. 「持たない経営」を実践する企業のB/Sに見られる共通点 |
| 8. 取引先のB/Sから「与信リスクと交渉力」を見極める |
| 9. 大企業や上場企業のB/Sを「ビジネスモデルの教科書」として活用する |
| 10. 自社のB/Sを「手元資金が残りやすい体質」へ整えるアクション |
ここから先は限定公開です
すでに購入済みの方はこちら