経営者が後回しにしがちな会計知識
割と世間で名前を知られている経営者であっても、時に「あれ?」と思う発言をしてしまうのが、この会計知識です。
会計に関しては利益率が高い業種の経営者と、利益率の低い業種の経営者とでは、取り組む姿勢を大きく変えてほしいです。
利益率が高く、独占的な業務をしている、あるいは会計に関わる要素がシンプルな経営者であれば、正直あまり会計知識は必要なく経営できます。
例えば単品通販であったり、Webメディアであったり、コンサルティングのような人月商売の場合は利益管理もシンプルだからです。
ただし、こういった業界の経営者が利益管理がシビアな業界、例えば製造業や飲食業なんかに進出すると大抵うまくいきません。
集客による失敗もありますが、もう一つは会計的な知識が不足しており、現状をそもそも正しく理解できず課題を的確にとらえる事ができないのがもう一つの要因だと思っています。
飲食業や製造業は材料や在庫の保管等の複雑な要素が加わります。人材も単一業務を行う人ばかりで構成されているわけではありません。
売る人、作る人、バックオフィスの人、様々な人がいます。そういった複雑な要素も加味しながら、自社がいまどのような状況にあるのか、正確に把握するには会計の知識が必要になります。
本編でも触れますが、会計知識に関する先輩経営者のアドバイスはその経営者がどういった業界にいるかで「聞き分ける耳」を養う事も必要です。
自分のいる業界に近い業界の人からのアドバイスの方がやはり適切です。これが、遠い業界の人のアドバイスを鵜呑みにすると大きな損失を生むことにつながるのです。
利益率が高い業界と、利益率が低い業界、単価の高い業界と、単価の低い業界、人を必要としない業界と、多くの人を必要とする業界など、それぞれの業界特性で会計における着眼点は異なります。
もっとも間違いが無いのは、経営者自身が中立的な視点で会計を理解できるスキルを身に着ける事です。
ただし、こういった会計知識を学ぶにあたっては、「簿記の勉強」をすることは必ずしも適切ではないと思っています。
この文章を読んでいる経営者の多くは、すでに簿記の勉強を一度はしたことがあるのではないでしょうか?
嫌いなのは経営に必要な会計ではなく、簿記では?
簿記は決算書を作るためのプロセスです。そして簿記は税理士や会計士が最初に勉強するための知識を体系的に網羅しています。
この決算書を作るためのプロセスである簿記が経営者にとっては、会計の本質を早く抑えておきたい衝動にうまく適合していません。
特に現代においては会計の決算書作成のプロセスがデジタル化されており、かつての手作業での帳簿をつける仕訳作業も減少しています。
こういった知識は知っておくことに損はないのですが、最初に学ぶとまどろっこしさが先行してしまい挫折を生みやすいのです。
断っておきますが、簿記が間違っているのではなく、簿記の知識はあった方が良いのですが、それ以前の知識があった方がより理解が深まるのです。
ここでは、そういった経営者視点でまず抑えるべき、会計知識を優先的に解説できればと考えています。
本編の目次はこちらです。
| 第一章 社長業で使うための会計のレベルとは? | |
| 1 | 経理担当者の会計と「経営者の会計」の決定的な違い |
| 2 | 社長が覚えるべき財務指標は「数個だけ」で十分な理由 |
| 3 | なぜ「帳簿上の黒字」が出ているのに手元の現金が足りなくなるのか |
| 4 | 会社が絶対に倒産しない「販管費ライン」の割り出し方 |
| 5 | 「最悪の月の売上」をベースに許容できる販管費の上限を決める |
| 6 | 月次の「手元現預金残高」と「固定費の月数」で測る自社の体力 |
| 7 | 決算書の作成を待たずに「今月の収支」を把握するスピード感覚 |
| 8 | 経理業務を完全に手放し、数字の「分析と判断」だけに集中する環境づくり |
| 9 | 設備投資や人件費を検討する際の「投資回収ルール」の数値化 |
| 10 | 経営者のための「お金と販管費だけを見る会計習慣」の定着 |
解説動画
まずはじめに、講義内容の概略を説明した動画をご覧ください。
動画の後により詳しい解説として下記の詳細解説を用意しています。
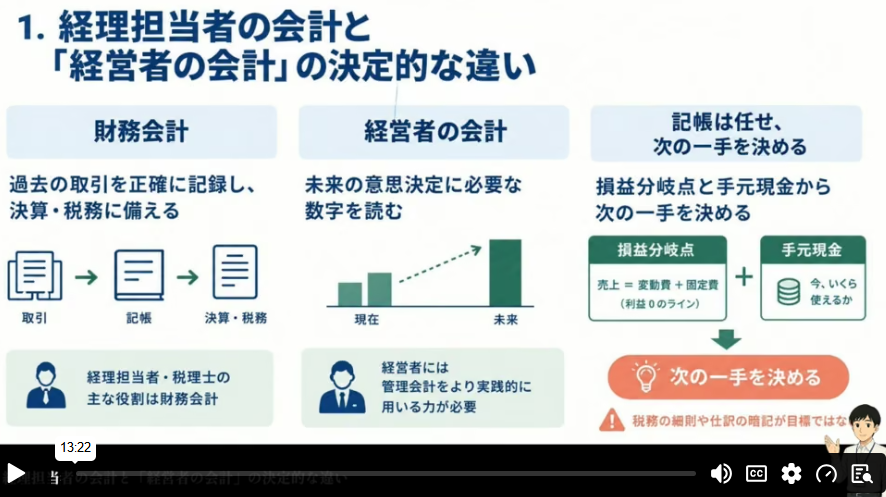
経理担当者の会計と「経営者の会計」の決定的な違い
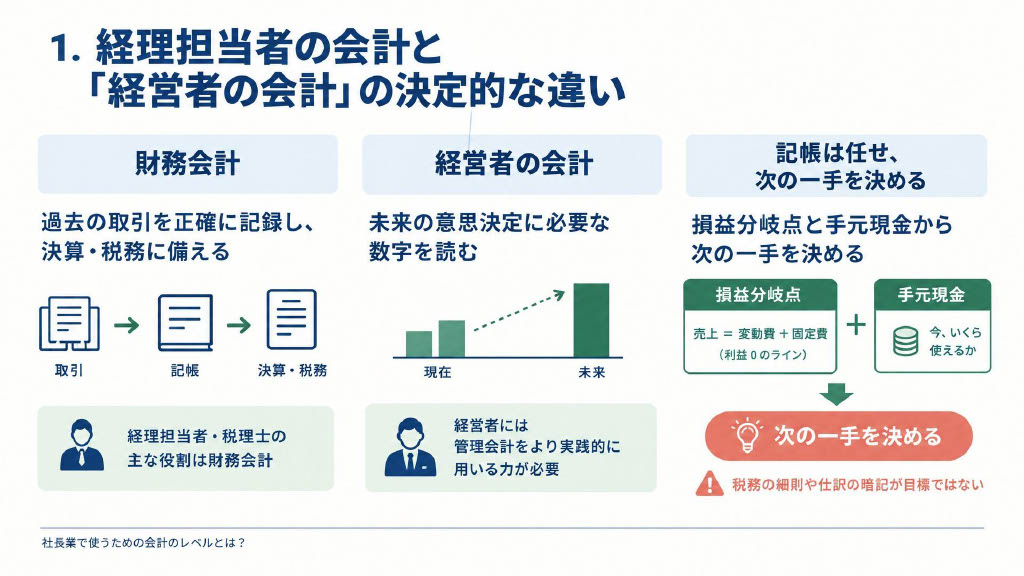
企業における会計作業には、大きく分けて「財務会計」と「管理会計」の二つが存在します。
経理担当者や税理士が主に行うのは財務会計であり、過去の取引事実をルール通りに記録し、正しく税金を計算して決算書を作成することが主な目的となります。
一方で、経営者に必要なのは、後者の管理会計の方です。ただし、これも複雑な会計理論が多くあまり実践的ではありません。
経営者にとって会計とは過去を正確に記録することではなく、これからの意思決定に活用したい情報としての位置づけです。
経営者が目指すべきレベルとは、税務の細かなルールや勘定科目の仕訳を覚えることではありません。
「自社の損益分岐点はどこにあるのか」「手元の現金がどの程度確保されているか」といった資金と利益の要点を正しく読み解き、次の1手を決めるための判断材料にすることです。
実務作業としての記帳や申告手続きは専門家やシステムに委ね、経営者は抽出された数字から自社の経営状況を読み取ることが必要となります。
そこで、ここでは、管理会計をより実践的な形で伝えていくことに専念することにします。
1. 目的の違い:「過去の証明」か「未来の意思決定」か
経理担当者や税理士が担当する財務会計は、税務署や銀行などの外部関係者に対して「過去の取引が正しく行われたこと」を証明するための会計です。
そのため、1円のズレも許されず、定められた勘定科目と法的なルールに厳格に従うことが求められます。
一方で、経営者が必要とする会計は「未来の打ち手を決めるためのナビゲーション」です。バックミラー(過去の確定数字)だけを見て運転する経営者は事故を起こします。
経営者に必要なのは、フロントガラスの先にある「これからの損益」と「手元キャッシュの推移」を予測し、タイムリーにハンドルを切るためのライブデータです。
2. 精度の違い:「1円単位の正確性」か「スピードと概算」
財務会計では「10円の使途不明金」であっても徹底的に原因を究明します。
しかし、経営者の意思決定において、数週間遅れで届く1円単位まで正確な決算書は役に立ちません。
経営に必要なのは、多少の大づかみな数字であっても「今、利益が出ているのか」「今月、現金が残るのか」を即座に把握できるスピードです。
「80%の精度で今すぐ知る概算」の方が、1ヶ月後に出てくる「100%正確な確定値」よりも経営上の価値は遥かに高いのです。
3. 評価軸の違い:「税金を減らすか」か「現金を残すか」
税務に最適化された会計(財務会計)の最大の関心事は「いかに課税所得を正しく計算するか(あるいは法的に節税するか)」です。
しかし、節税を意識するあまり無駄な経費を使ってキャッシュを減らしてしまっては、会社の財務体質は弱体化します。
経営者が追うべき指標は、節税ではなく「手元に残る現金の最大化」です。税金を払ってでも手元に現金を残し、次の投資や不況への防壁を築くことが、事業を永続させるための正しい経営判断となります。
4. 経営者が持つべき「会計の割り切り」
経営者が自ら仕訳のルールや細かな税法を学ぶ必要はありません。それらはある程度は専門家やクラウド会計システムに委ねるべき領域です。
経営者が担うべき役割は、専門家から上がってきた数字の中から「粗利益率」「販管費の回収状況」「損益分岐点売上高」「手元資金月商比」といった事業の鍵を握る要点だけを抜き出し、
「次にどの事業へ投資するか」「どのコストを削減すべきか」という具体的な意思決定に直結させることです。
社長が覚えるべき財務指標は「数個だけ」で十分な理由
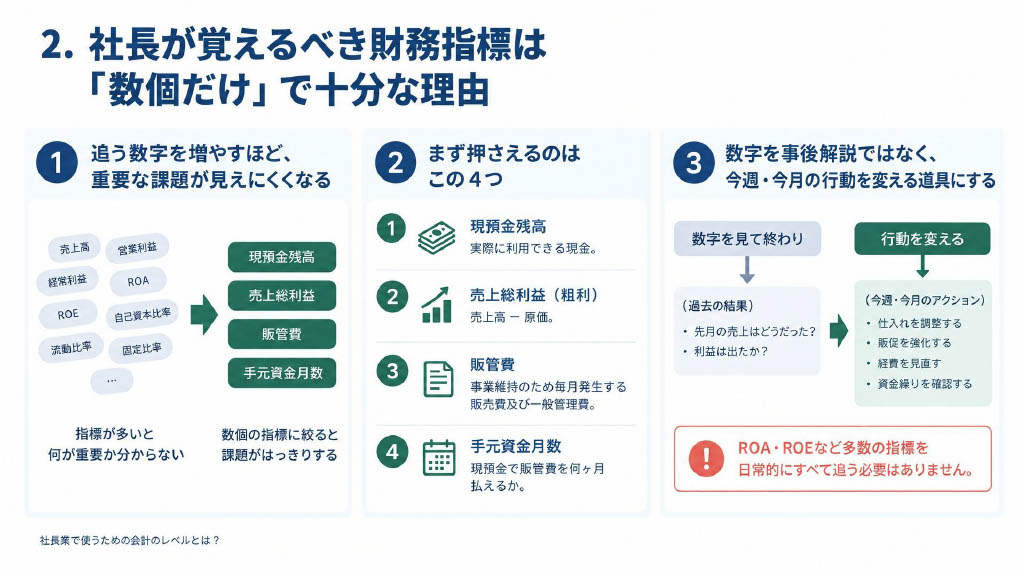
会計の専門書を開くと、ROA、ROE、流動比率、自己資本比率といった数多くの財務指標が紹介されています。
しかし、多忙な経営者が日常的にすべての指標をチェックする必要はありません。指標を増やしすぎると、かえって重要な課題が見えにくくなってしまいます。
中小企業の経営において、社長が常に把握しておくべき数字は限られています。
現預金残高:通帳にある実際の利用可能な現金
売上総利益:売上高から原価を引いた利益。ここでは粗利とも定義できます。
販管費:販売費及び一般管理費の略称。事業を維持するために毎月発生する経費
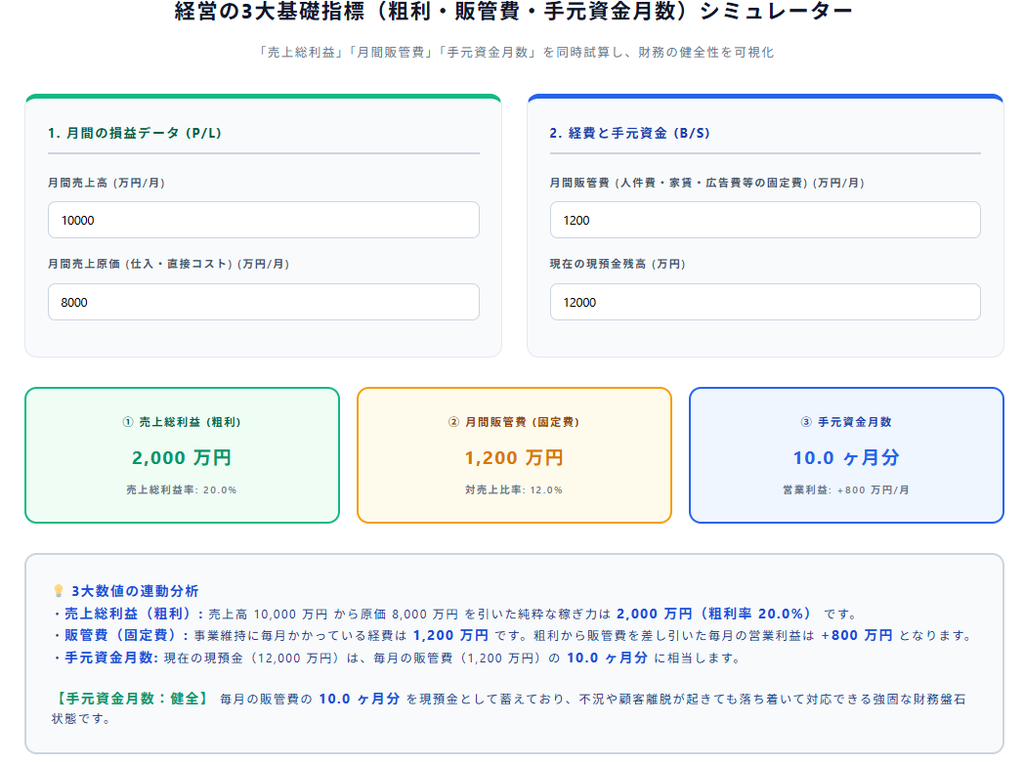
手元資金月数:現在の現預金で何ヶ月分の販管費を払えるか
もちろん、これだけでは少なすぎるという意見もあると思います。当然、会計に詳しい経営者の方であれば、他の指標をもっと追いかけても良いでしょう。ですが、実際の経営の現場においてはこれ以上の細かい会計指標があってもあまり役に立ちません。
役に立たないというのは「お金を稼ぐうえであまり意味がない」という意味です。
知識としては持っていても良いでしょうが、その知識の大半は「出てしまった結果にだして、例えばROEが何%だったとか」後付けの解説にすぎません。
それよりも、今月または今週でてきた、販管費等の数字に対してどういったアクションを取る方が経営を大きく変えます。要するに会計を知識ではなく、経営を変える道具として使ってほしいのです。
経営判断に必要なのは、必要に限られた数字をタイムリーに追うことです。複雑な指標の計算に時間をかけるのではなく、自社の経営継続の生命線となる主要な指標に絞り込むことで、素早く的確な判断を下していきます。
「後付けの解説」と「次の1手」の違い
学術的な財務指標(ROEやROAなど)の多くは、投資家が上場企業を評価したり、アナリストが過去の業績を分析したりするために作られた「結果の解説指標」です。
すでに終わった決算期の結果に対して「今期のROEは◯%でした」と解説したところで、明日の売上や資金繰りが改善するわけではありません。
経営者が必要としているのは、分析結果の解説ではなく、「明日どの行動を起こすべきか」を決めるための指標です。
指示された数個の指標(現預金・売上総利益・販管費・手元資金月数)だけを見れば、「今すぐ営業に走るべきか」「無駄な固定費を削るべきか」「投資を加速させるべきか」という具体的なアクションが即座に浮き彫りになります。
中小企業の倒産原因の99%は「現金の枯渇」
どれほどROAや自己資本比率の計算式に詳しくても、銀行口座から現金がなくなれば会社は一瞬で倒産します。逆に、複雑な財務比率を知らなくても、手元に十分な現金があれば会社が潰れることは絶対にありません。
経営の本質とは、「いくら粗利益を稼ぎ、そこから毎月の販管費を払い、最終的に手元に何ヶ月分の現金を残せるか」という極めてシンプルな仕組みに集約されます。
指標を数個に絞り込むことは、手抜きではなく、経営の生命線である「手元資金の安全性」から目を逸らさないための最も理にかなったリスク管理です。
手元資金月数」が経営者に精神的ゆとりをもたらす
特に重要なのが「手元資金月数(現預金÷月間の固定費・販管費)」という指標です。この数字は単なる資金繰りの計算ではなく、「経営者が挑戦や決断に使える時間の猶予」を表しています。
手元資金が1〜2ヶ月分:毎月の資金繰りに追われ、目の前の集金や目先の値引き案件に振り回される「極度の心理的ストレス状態」
手元資金が6ヶ月以上:不況や顧客の離脱が起きても落ち着いて対応でき、高単価な新規事業へ投資できる「攻めの経営状態」
この月数を常に把握し、6ヶ月〜1年分を目指して現金をプールしていくことが、経営者の判断力を正常に保つのに役立ちます。なすということです。、長期的な黒字化を確実なものとする経営手腕といえます。
経営の3大基礎指標(粗利・販管費・手元資金月数)シミュレーター
1. 月間の損益データ (P/L)
2. 経費と手元資金 (B/S)
なぜ「帳簿上の黒字」が出ているのに手元の現金が足りなくなるのか
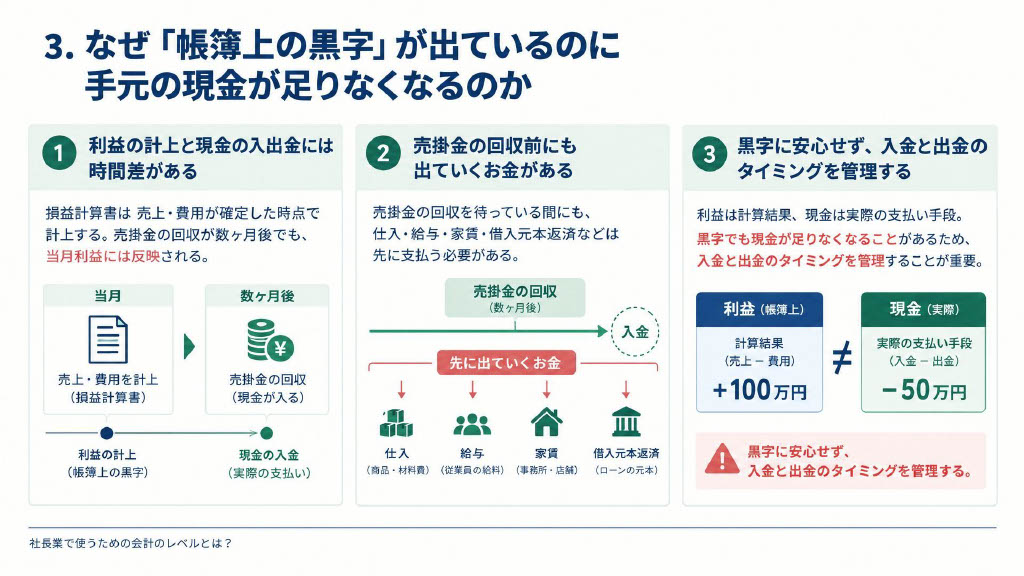
決算書や試算表の上では利益が出ているにもかかわらず、なぜか銀行口座の資金繰りに余裕がないという現象は、多くの中小企業で発生します。
この原因は「会計上の利益」と「実際の現金の動き」にタイムラグやズレが存在するからです。
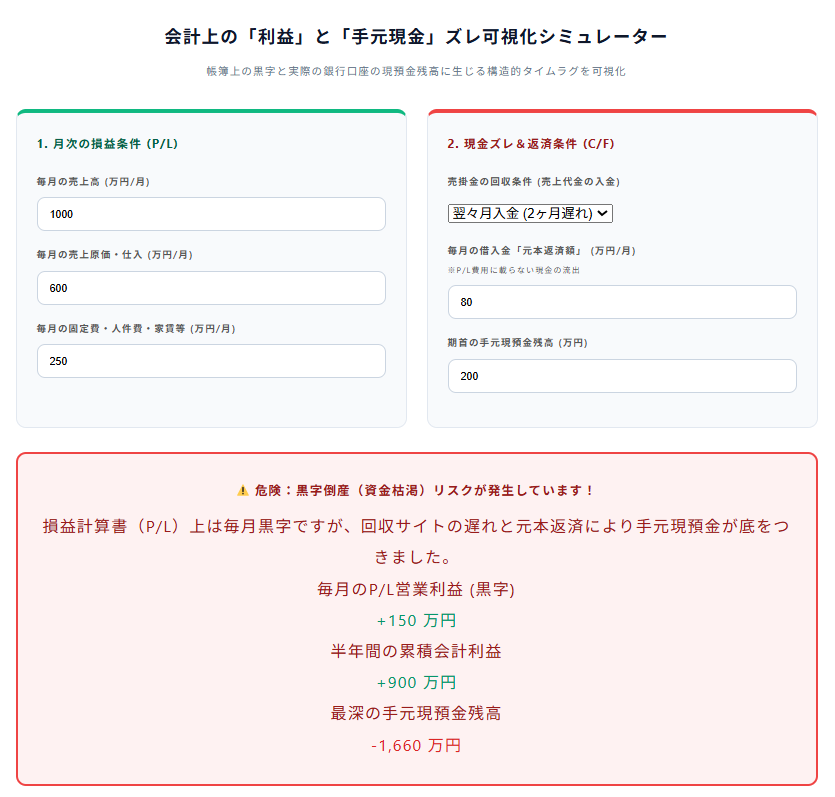
損益計算書は売上や費用が確定した時点で計上されるため、売掛金の回収が数ヶ月後になる場合でも、その月の利益として計算されます。
しかし、その間に発生する仕入の支払い、毎月の人件費や家賃、過去の借入金の元本返済などは、実際の現金として口座から流出していきます。
利益は「概念上の計算結果」であり、現金は「支払いに使える手段」です。この違いを理解し、帳簿上の黒字に安心するのではなく、入金と出金のタイミングを管理して手元現金を確保する視点が不可欠となります。
1. 「発生主義」と「現金主義」のズレ
損益計算書の利益は「商品を納品した」「契約が成立した」という事実に基づいて計算されます(発生主義)。
しかし、相手企業からの実際の振込は2ヶ月後や3ヶ月後になるのが一般的なBtoB取引の構造です。
一方で、社員の給与、オフィスの家賃、仕入先への支払い、外注費などは、売掛金が入金されるより前に「現金の流出」として容赦なく発生します。
つまり、「帳簿上で利益(黒字)が発生している時間」と「実際に手元に現金が入ってくる時間」の間に大きなタイムラグが存在することが、
黒字なのに手元の現金が足りなくなる最大の原因です。
2. 損益計算書には「載らない現金の流出」が存在する
経営者が最も注意しなければならないのが、「いくら利益が出ても、帳簿上の経費にならない現金支出」が存在するという事実です。代表例が以下の2つです。
- 借入金の「元本返済」:銀行への返済のうち「利息」は経費(損益計算書の費用)になりますが、「元本の返済」は経費になりません。どれほど黒字であっても、利益以上の元本返済があれば、手元の現金はどんどん減っていきます。
- 設備投資や在庫の購入:購入した機械や在庫は、購入した瞬間に全額が経費になるわけではありません(減価償却や販売時に経費化)。しかし、現金の支払いは購入時に一括して発生します。
「利益が出ているから大丈夫」と過信して設備投資を行ったり、借入金の元本返済を急速に進めたりすると、損益計算書は綺麗な黒字なのに、手元の銀行口座は空っぽという危機的な状況に陥ります。
3. 「利益は意見、現金は事実」
会計の世界には「利益は意見(計算上の概念)であり、現金こそが唯一の事実である」という有名な格言があります。
利益というものは、減価償却の期間や在庫の評価方法、売上計上のタイミングといった「会計上の計算ルール」によって見た目の数字を変化させることができます。
しかし、銀行口座にある「実際の現金残高」だけは誤魔化すことができません。取引先や社員、銀行に支払いができるのは「利益」ではなく「現金」だけです。
4. 経営者が持つべき「キャッシュフロー思考」
帳簿上の黒字に惑わされず、会社を安全に経営するためには、以下の管理へ思考を切り替える必要があります。
- 「売上」ではなく「回収」までを1つの仕事と定義する:売上高が確定した瞬間ではなく、自社の口座へ現金が着金した瞬間をもって初めて仕事が完了したと認識する。
- 「損益分岐点」だけでなく「資金繰り分岐点」を把握する:毎月の固定費(販管費)に加え、毎月の「借入金元本返済額」まで含めた金額を稼ぎ出せているかを基準にする。
「利益が出ているか」を気にする前に「今月の入金と出金のタイミング(資金繰り)はどうなっているか」を冷徹に確認することこそが、黒字破綻を未然に防ぎ、手元資金を確実に残す経営への第一歩となります。
会計上の「利益」と「手元現金」ズレ可視化シミュレーター
1. 月次の損益条件 (P/L)
2. 現金ズレ&返済条件 (C/F)
| 月次 | 当月売上 (P/L) | 当月営業利益 (P/L) | 現金入金額 (回収) | 現金出金額 (原価+固定費+返済) | 期末現預金残高 |
|---|
会社が絶対に倒産しない「販管費ライン」の割り出し方
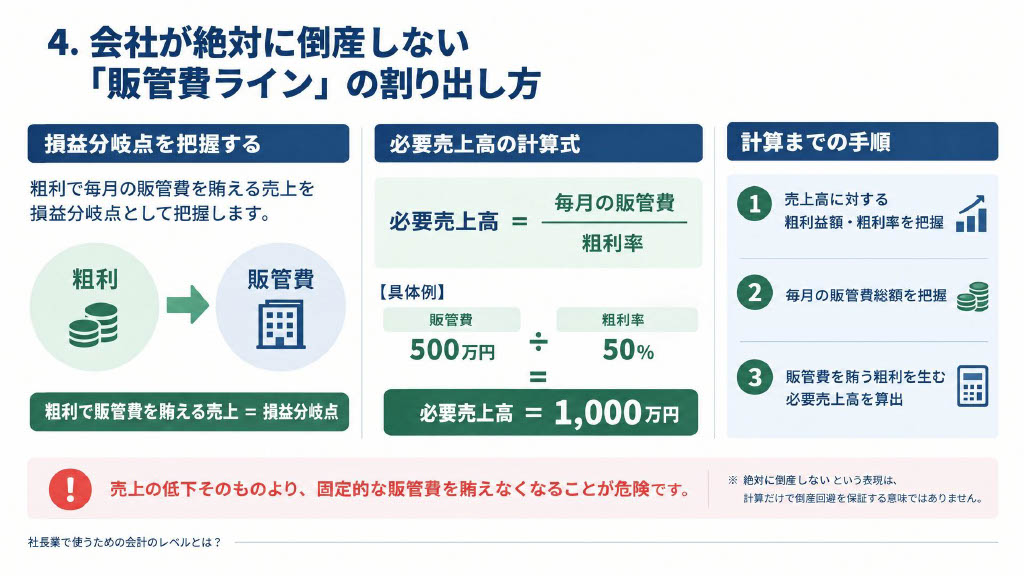
会社が資金不足に陥り事業継続が困難になる最大の要因は、売上の低下そのものではなく、「売上が減少したにもかかわらず、毎月固定で出費していく、販管費を賄えなくなること」にあります。これを防ぐためには、自社の損益分岐点を正確に把握しておく必要があります。
損益分岐点は、以下の手順で割り出します。
売上高に対する粗利益額を算出する
毎月発生する販管費の総額を算出する
販管費を支払える粗利額が出るために必要な売上高を算出する
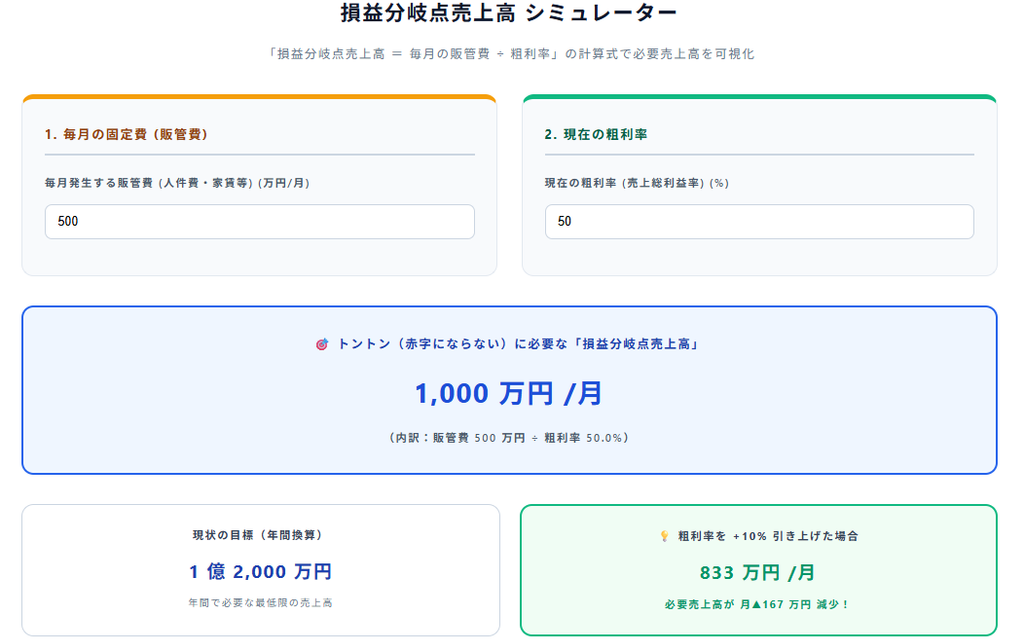
例えば、毎月の販管費が500万円で粗利率が50%の場合、1,000万円の売上がなければ赤字になります。この「必要売上高」と「販管費」の関係をあらかじめ把握しておくことで、販管費の許容範囲を明確に設定できるようになります。
す。
1. なぜ「売上低下」ではなく「販管費」が会社を潰すのか
売上が減少した際、原材料費や仕入高といった「変動費」は売上に比例して自動的に減ってくれます。しかし、家賃、人件費、通信費、車両費、システム利用料といった「販管費」は、売上がゼロになろうとも毎月1円も減ることなく口座から引き落とされ続けます。
経営を圧迫する真の脅威は、売上が下がることそのものではなく、「下がった売上から得られる粗利益では、毎月定額で出ていく販管費を賄いきれなくなること」です。
どれほど売上が急減しても、毎月の販管費が極限まで低く抑えられていれば、会社が即座に倒産することはありません。つまり、経営者がコントロールすべき最重要対象は「売上」ではなく「販管費の絶対額」なのです。
2. 「売上高」ではなく「粗利益」で販管費をまかなう
損益分岐点を正しく理解する上で最も重要なポイントは、「販管費を支払う原資は、売上高そのものではなく、売上から原価を引いた後の『粗利益額』である」という点です。
例えば、毎月の販管費が500万円の会社の場合、必要なのは「500万円の売上」ではなく、「500万円の粗利益」です。
- 粗利率20%の会社(薄利多売モデル):500万円の粗利を得るために毎月2,500万円の売上が必要
- 粗利率80%の会社(高単価モデル):500万円の粗利を得るために毎月625万円の売上で達成
このように、自社の「粗利率」によって必要な売上高(損益分岐点)のハードルは劇的に変わります。売上を闇雲に追う前に、自社の粗利率を把握し、「いくらの売上で販管費を相殺できるか」を計算することが経営の第一歩となります。
3. 損益分岐点のシンプルな計算法
経営に必要な損益分岐点売上高の計算式は、極めてシンプルです。
損益分岐点売上高 = 毎月の販管費÷粗利率
- 計算例1(原稿の例):販管費500万円 ÷ 粗利率50%(0.5)= 必要売上高1,000万円
- 計算例2(高粗利化した場合):粗利率を60%(0.6)へ引き上げると、販管費500万円 ÷ 0.6 ≒ 必要売上高833万円
粗利率を上げる(高単価化する)、または販管費を削る(固定費削減する)ことで、損益分岐点売上高のハードルを下げることができ、売上が多少落ち込んでもビクともしない強い財務体質が作られます。
4. 経営者が取るべき実践的な「販管費コントロール」
損益分岐点を把握した経営者が実行すべき実務上の防衛策は以下の通りです。
- 「販管費の上限(許容範囲)」を先に決める:売上予測から逆算し、「自社の粗利創出力から考えて、毎月の販管費は〇〇万円までしか使わない」という絶対ルールを設定する。
- 固定費の変動化を進める:自社で固定資産や人件費を抱え込みすぎず、アウトソーシングや成果報酬型契約を活用し、売上低下時にコストも下がる構造を作る。
- 「損益分岐点比率」を低く保つ:実際の売上高に対して損益分岐点売上高がどのくらいの位置にあるかを把握し、常に売上が落ちても黒字を維持できる安全余地(マージン)を確保しておく。
売上の波をコントロールすることは不可能ですが、販管費の上限をコントロールすることは経営者の決断次第で100%可能です。
「販管費をコントロールすることが、会社の生存率を高める」という認識を持つことが不可欠です。
損益分岐点売上高 シミュレーター
1. 毎月の固定費 (販管費)
2. 現在の粗利率
「最悪の月の売上」をベースに許容できる販管費の上限を決める
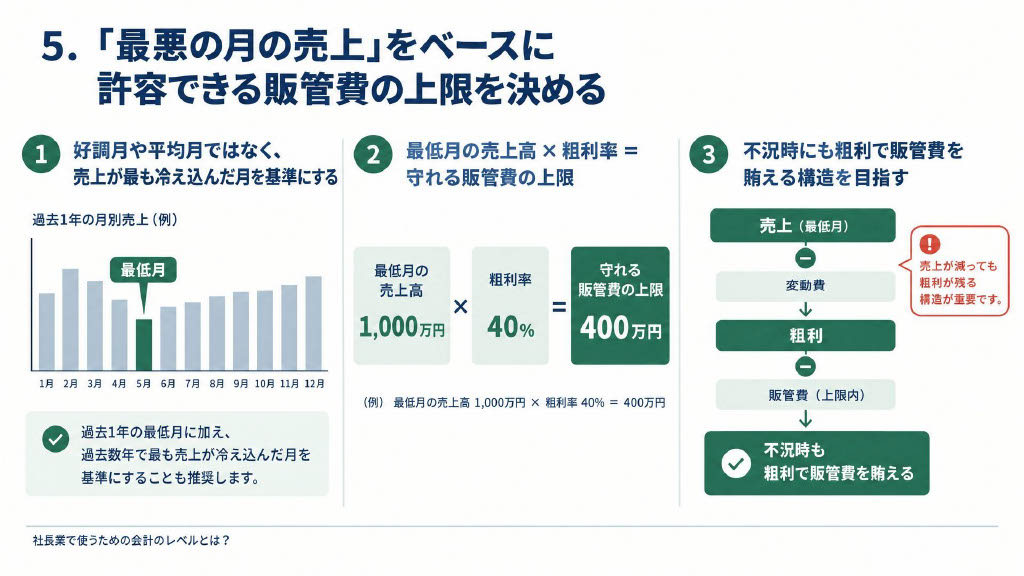
販管費経営においてはここで前章の販管費ラインの話を一歩踏み込みます。
過去一年間のうち、最も売り上げが低かった月でも黒字になる販管費がいくらかを算出してください。前半で解説した損益分岐点の計算は多くの企業が、一般的な売上の月や、これから売上が伸びていく前提の月の売上を基準にしています。
これが大きな間違いなのです。最悪な月を基準に損益分岐点を出しておかないと、景気変動や売上の低迷が発生した際にすぐに赤字に転落してしまうわけです。
もちろん、それでは「人手が足りなくなる」「日常業務が回らない」等の課題もありますが、その点に関しては別章の「人材最適化編」で詳しく解決策を提案します。
安全な財務構造を作るためには、過去数年間のうち「最も売上が冷え込んだ月」を基準に据える手法が有効です。
ステップ1:過去最低または前年度の最低月の売上高を確認する
ステップ2:その売上高に自社の粗利率を掛け粗利額を算出する
ステップ3:その粗利額の範囲内に収まるよう、販管費の上限を設定する
最悪の売上であっても販管費をカバーできる構造を作っておけば、突発的な売上減少に対しても赤字を出さずに耐え抜くことが可能になります。
1. なぜ「平均売上」を基準とした予算計画はリスクが大きいのか
年度予算や販管費を設定する際、「前年の平均売上」や「今期の目標売上」を基準にする企業は少なくありません。しかし、多くのビジネスには季節変動、景気後退、主要顧客の離脱などの「売上の山と谷」が存在します。
「平均売上」を前提に販管費を設定してしまうと、売上が平均を下回った月を迎えるたびに赤字が発生しやすくなります。
1年のうちに発生した赤字は、他の月に得た利益や手元キャッシュを減らす要因となります。「最悪の月」を基準に据える狙いは、売上の落ち込みが起きた場合でも赤字を出さずに耐えられる財務構造を作ることです。
2. 「最悪の月ベース」で算出する許容販管費の計算プロセス
文章で示されている3ステップを具体的な数値で確認すると、設定すべき販管費の上限が分かりやすくなります。
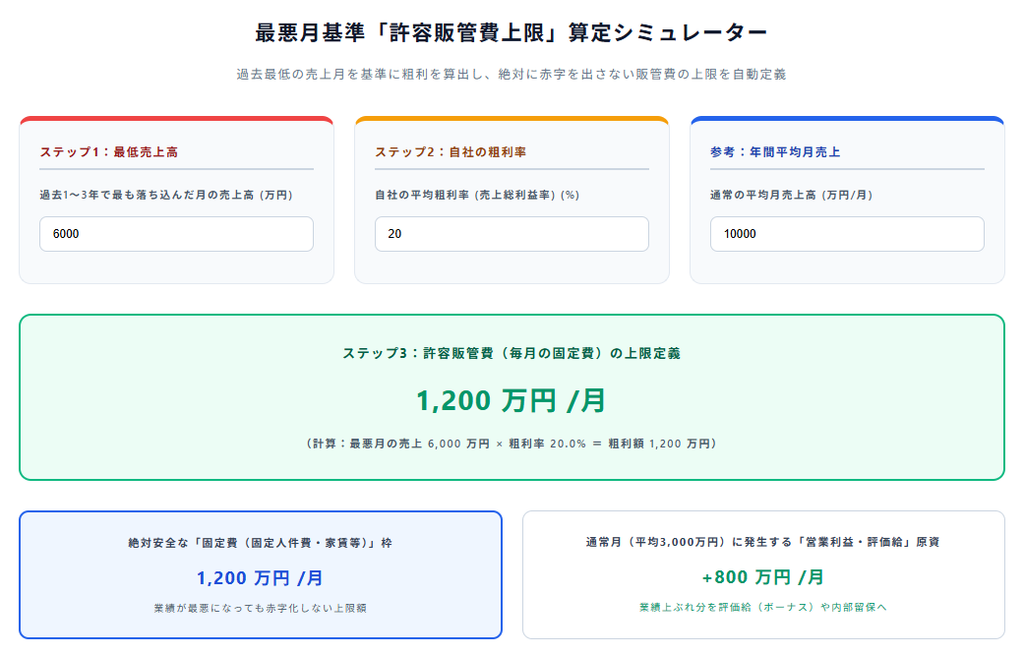
- ステップ1(最低売上高の確認)
過去1〜3年で「最も売上が落ち込んだ月」の数字を確認する
(例:年間平均3,000万円だが、最低月は1,500万円だった)。 - ステップ3(最悪の月の粗利益額)
その売上に自社の粗利率を掛ける
(例:粗利率40%の場合、1,500万円 × 40% = 粗利額600万円)。 - ステップ3(許容販管費の上限設定)
この最悪の月の粗利額「600万円」を毎月の販管費の上限と定義する。
売上が最低ラインまで落ち込んだ月であっても、毎月の販管費が600万円以内に収まっていれば損益を均衡させることができます。
そして売上が平均値(3,000万円)や回復期に戻った月には、生み出された粗利益がそのまま手元キャッシュとして残りやすくなります。
3. 「人手不足」や「業務の停滞」への対応策
「最悪の月の粗利に合わせて人件費や固定家賃を抑えると、売上が高い時期に人手が不足し現場が回らなくなる」という課題が生じることがあります。
自社で固定人員や固定資産を抱え込みすぎると、売上の谷が訪れた際にコスト負担が重くなります。そのため、この問題には以下のような対応が現実的です。
- 固定費(コア人員・固定設備):「最悪の月」の粗利でカバーできる範囲内に抑える。
- 変動費(外部リソース等):繁忙期や売上増加時の業務は、アウトソーシング、パート・アルバイトのシフト調整、業務委託などを活用し、売上の増減に合わせて調整しやすい構造にしておく。
固定費をむやみに増やして対応するのではなく、状況に応じて変動させられる仕組みを整えることが現実的な選択となります。
4. 安定した判断力を保つための財務アプローチ
「最悪の月でも赤字にならない販管費ライン」を設定しておくことで、市場の急な変動に対しても比較的落ち着いて対応できるようになります。
売上の低下に直面した際にも、即座に不当な値下げ交渉に応じる必要が減り、状況を見極めながら冷静な次の一手を検討する余裕が生まれます。
楽観的な売上予測を前提とした予算から、「売上が落ち込んでも維持できるライン」を起点とした販管費の設計に切り替えることは、事業の継続性を高める上で有効なアプローチとなります。
最悪月基準「許容販管費上限」算定シミュレーター
ステップ1:最低売上高
ステップ2:自社の粗利率
参考:年間平均月売上
月次の「手元現預金残高」と「固定費の月数」で測る自社の体力
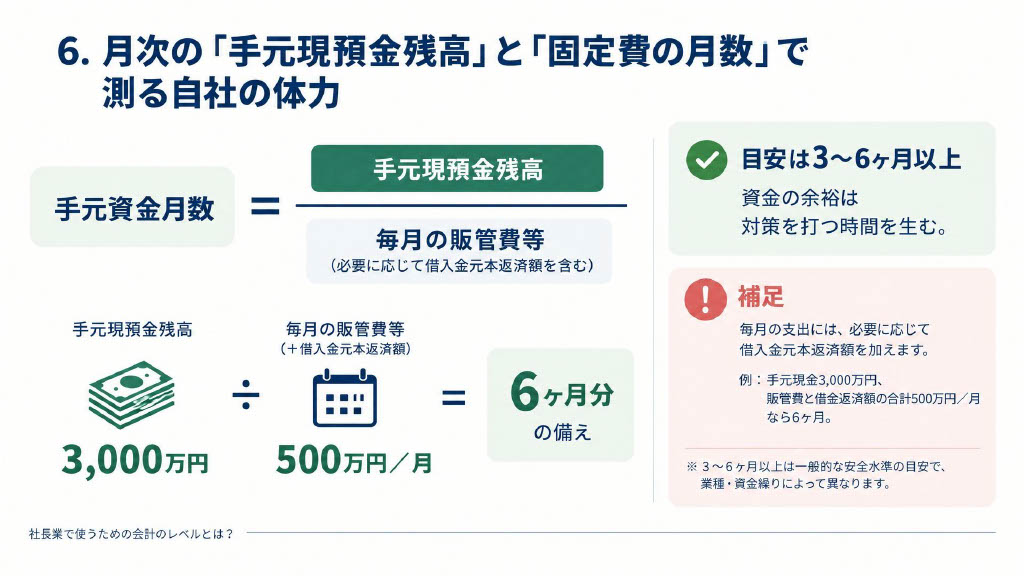
自社の財務的な安全性を測る最もシンプルな尺度が、「手元現預金残高が、毎月の販管費の何ヶ月分に相当するか」という指標です。
計算式:手元現預金残高 ÷ 毎月の販管費(場合により追加して 借入金元本返済額)
例えば、手元現預金が3,000万円あり、毎月の販管費と借金の返済額の合計が500万円である場合、手元資金月数は「6ヶ月」となります。
この数値が大きければ大きいほど、仮に売上が大きく落ち込む事態が発生しても、数ヶ月から半年の間、事業を維持しながら対策を講じる猶予が生まれます。
中小企業においては、この手元資金月数を一般的には3〜6ヶ月以上持つことが安全水準と言われています。手元資金の余裕が経営者の心の余裕と適切な判断につながります。”
1. なぜ「手元資金月数」が最も信頼できる指標になるのか
決算書に記載される「当期純利益」や「自己資本比率」といった指標は、過去の一定期間における集計結果であり、現在の支払い能力を直接示すものではありません。
どれほど純資産が多く黒字であっても、手元の口座に現金がなければ毎月の支払いを実行することはできません。
一方で、「現在の現預金で毎月の固定的な支出(販管費や元本返済)を何ヶ月賄えるか」という手元資金月数は、「予期せぬ事態が起きた際に、会社を存続させながら立て直しを図れる猶予期間」を数値化したものです。
外部環境の変化によって売上が一時的に停滞した場合でも、現金の枯渇までの残数を客観的に把握できるため、経営の安全性を測る尺度として非常に有効に機能します。
2. 計算式に「借入金元本返済額」を加える実務上の理由
一般的な管理会計では「現預金残高 ÷ 販管費」で計算されることが多いですが、実務においては文章中にある通り「借入金の元本返済額」を分母に加算して試算することが推奨されます。
- 販管費のみで計算する場合:毎月の営業コスト(人件費や家賃など)を基準とした手元資金の耐久期間
- 販管費 + 元本返済額で計算する場合:銀行への返済も考慮した「実際に口座から流出する現金」を基準とした現実的な耐久期間
損益計算書(P/L)上は費用にならない「借入金の元本返済」は、毎月確実に口座から出ていく資金です。これを含めて月数を計算しておくことで、より実態に即した資金繰りの猶予期間を把握することができます。
3. 「3〜6ヶ月以上」の資金水準がもたらす効果
手元資金月数が維持されている状態は、単に資金繰りの懸念を減らすだけでなく、経営判断の質にも影響を与えます。
- 手元資金が少ない状態(1〜2ヶ月分):資金の枯渇を避けることが優先されやすく、目先の売上獲得のために不当な値下げに応じたり、採算の低い案件を引き受けたりする傾向が生じやすくなります。
- 手元資金が確保された状態(3〜6ヶ月以上):取引先との交渉において不利益な条件を回避しやすくなり、価格転嫁や事業構造の改善といった中長期的な施策に対して冷静に取り組む余裕が生まれます。
4. 月次で推移を追う運用のアプローチ
手元資金月数は、一度計算して終わらせるのではなく、毎月の決算や資金繰りの確認時に継続して追跡することが大切です。
「先月は4.5ヶ月分あったが、今月は4.0ヶ月分に低下した」といった変化を早期に察知することで、販管費の調整や早期の資金調達といった打手を遅れずに講じることが可能になります。
月数という共通言語を持つことで、感覚に頼らない客観的な資金管理が実現します。
決算書の作成を待たずに「今月の収支」を把握するスピード感覚
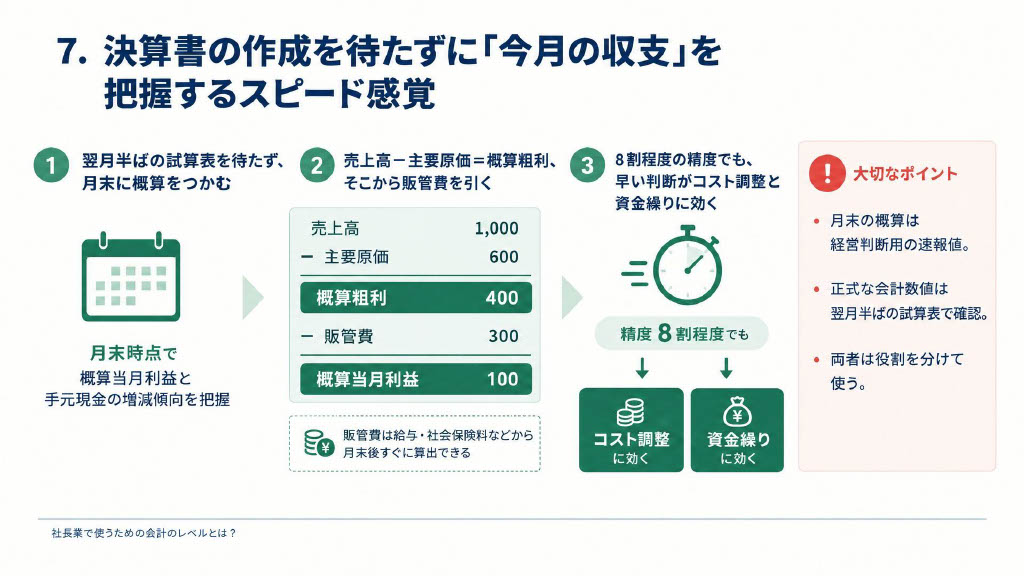
税理士から月次の試算表が届くまでに翌月半ばや翌々月まで時間がかかるようでは、経営環境の変化が起きた際に意思決定が後手に回ってしまいます。
経営者に必要なのは、1円単位で正確な決算データではなく、概算で今月の収支を即座に把握するスピード感覚です。
スピード感を高めるためのポイントは以下の通りです。
確定した売上高と主要な原価から概算の粗利益を出す
毎月ほぼ固定で発生する販管費を差し引く
概算の当月利益と手元現金の増減傾向を月末時点で把握する
細かな誤差を気にしすぎず、8割程度の精度で当月の着地点を把握できれば、迅速なコスト調整や資金繰りの打ち手を講じることができます。
データ作成の「正確さ」と「速さ」を整理し、経営判断の軸を構築することが大切です。
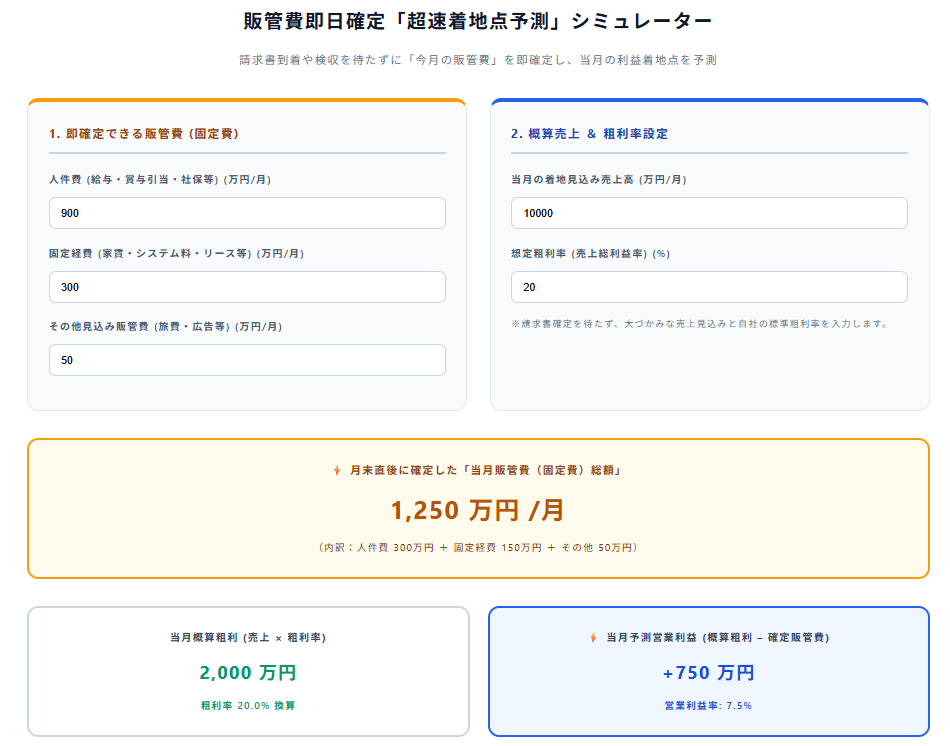
特に販管費に関しては毎月支払う給与や社会保険料がわかればすぐに販管費の総額は算出できます。原価や粗利が出すのは難しくても、販管費は月末を過ぎたら即日算出できるようにしておきます。
1. なぜ「翌々月の試算表」では経営判断が遅れるのか
税理士や経理担当者から届く試算表は、すべての領収書や請求書を照合し、1円単位まで正確に処理されるため、手元に届くまでに1〜2ヶ月のタイムラグが生じがちです。
しかし、急激な売上低下や想定外のコスト発生が起きた場合、2ヶ月前の数字を見てから対策を検討したのでは手遅れになるリスクがあります。
経営の意思決定において価値があるのは「過去の正確な実績報告」よりも、「今どうなっているかという直近の概算値」です。
精度100%のデータが2ヶ月後に出てくるのを待つよりも、月末時点で「精度80%の概算データ」を把握しておく方が、迅速に販管費の調整や資金繰りの手当てへ動くことが可能になります。
2. 「販管費は月末直後に即日算出できる」
売上高や売上原価(仕入や外注費)は、請求書の到着遅れや検収のタイミングによって月末時点で確定させるのが難しい場合があります。
一方で、販管費(固定費)は毎月の変動が少なく、予測が最も容易な数字です。
- 人件費(給与・社会保険料等):販管費の大きな割合を占めるが、毎月の支払額はほぼ事前に確定している。
- 固定経費(家賃・システム利用料・リース料等):毎月定額で口座から引き落とされるため計算が容易。
原価や粗利の確定に時間がかかる場合であっても、販管費の総額だけであれば月末が過ぎた直後に算出できます。
「今月の販管費がいくらかかったか」を即座に確定させ、そこへ大づかみな概算粗利を合わせるだけで、当月の着地点を素早く予測できます。
3. 「概算管理」を定着させるための実務手順
月末時点で当月の着地点を把握するためには、以下のようなシンプルな整理が有効です。
- 手順1(固定費の固定化):毎月発生する販管費の基本数値をあらかじめ一覧化しておき、変更があった部分のみ月末に微修正する。
- 手順2(概算粗利の算出):確定した売上高に対し、過去の平均粗利率(または案件ごとの想定粗利)を掛けて大まかな粗利益額を弾き出す。
- 手順3(差し引きでの着地点把握):概算粗利から固定した販管費を差し引き、今月の利益と手元現金の増減傾向を大掴みに把握する。
4. 正確性とスピードの役割分担
これは「税務や会計処理をいい加減にしてよい」という意味ではありません。
財務会計(税務申告や銀行提出用)においては「1円単位の正確さ」が求められますが、社内の経営判断(管理会計)においては「スピード」が優先されます。
データ作成の「正確さ」は専門家や経理スタッフに委ねつつ、経営者自身は月末時点の概算数値を軸にして、迅速に次の改善策へ繋げていく姿勢が大切になります。
販管費即日確定「超速着地点予測」シミュレーター
1. 即確定できる販管費 (固定費)
2. 概算売上 & 粗利率設定
※請求書確定を待たず、大づかみな売上見込みと自社の標準粗利率を入力します。
経理業務を完全に手放し、数字の「分析と判断」だけに集中する環境づくり
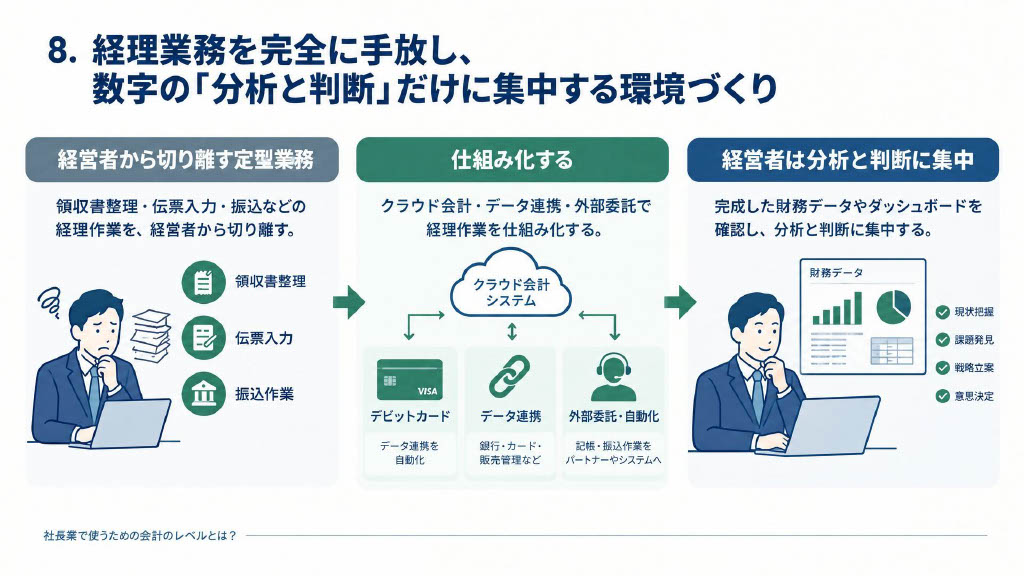
経営者の貴重な時間と集中力を、領収書の整理や伝票入力、請求書の発行といった経理の作業手続きに費やすのは、組織全体にとっても大きな損失です。
経営者の本分は「作業」ではなく「数字から状況を読み解き、判断を下すこと」にあります。
経理作業を手放すためのステップは明確です。
クラウド会計システムやデビットカードを導入し、データ連携を自動化する
記帳や振込作業などの実務を外部パートナーやシステムへ委託・自動化する
経営者は完成した財務データやダッシュボードの確認だけに注力する
定型業務の自動化とアウトソーシングを進めることで、経営者は自社の未来に向けた分析と戦略決定に100%のリソースを投入できるようになります。
具体的にこのような環境構築をする方法はこのあとの章で解説しますが、経営者が経理実務を手放せるように早期に仕組を作る事だけは心がけておいてください。
1. なぜ経営者が経理作業に時間を奪われることが課題となるのか
事業の立ち上げ期や少人数での経営においては、経営者自らが領収書を整理し、会計ソフトに入力を行うケースも少なくありません。
しかし、記帳や振込といった作業は「過去の事実を処理する手続き」であり、それ自体が新たな売上や利益を生み出すわけではありません。
経営者に求められる最大の役割は、過去のデータを整理することではなく、「抽出された数字をもとに、次にどのような手を打つか」を判断することです。
作業手続きに時間を費やすことで、本業である販売促進、商品改善、資金調達の検討といった重要業務へ割くリソースが圧迫されるため、早期に実務を手放す仕組みを整えることが重要になります。
2. 「自動化」と「アウトソーシング」を組み合わせる意義
経理実務を手放すアプローチには、大きく分けて「ITを活用した自動化」と「専門家への委託(アウトソーシング)」の2つが存在します。
- データの自動連携(IT化):銀行口座やデビットカード、クレジットカードをクラウド会計と連携させることで、明細の入力や仕訳の手間を大幅に削減できます。
- 実務の委託(アウトソーシング):振込作業や領収書のファイリング、税理士事務所・オンライン経理代行への業務委託を行うことで、手作業による確認コストを削減します。
これらを組み合わせることで、経営者が「作業者」として手足を動かす必要がなくなり、定期的に出力される整理されたデータを一目で確認できる環境が整います。
3. 「丸投げ」と「仕組み化」の決定的な違い
経理実務を手放す際の注意点として、「経理を丸投げすること」と「仕組み化して手放すこと」は大きく異なります。
- 丸投げ:数字の作成過程や内容を把握せず、経理担当者や税理士任せにする状態。これでは自社の現状をタイムリーに把握できなくなります。
- 仕組み化:実務作業は外部やシステムに委ねつつ、「毎月どの数値を、いつ確認し、どう判断に活かすか」という確認のルールだけは経営者が握っておく状態。
作業そのものは他者に任せつつも、上がってきた概算値やレポートをチェックする習慣を残しておくことが、健全な管理体制を維持する鍵となります。
4. アウトソーシングにおける経営者の心構え
具体的なシステムの選定やアウトソーシングの手順については後の章で解説されますが、ここで重要なのは「早い段階で実務から離れる意識を持つこと」です。
「自分がやった方が確実で早い」という意識を持ち続けてしまうと、事業規模の拡大に伴って経理コストが雪だるま式に膨らんでしまいます。
事業の成長に合わせて早期に作業を手放し、「数字を分析し、次の打ち手を判断する環境」を作り上げることが、持続的な会社経営に向けた大切な基盤となります。
設備投資や人件費を検討する際の「投資回収ルール」の数値化
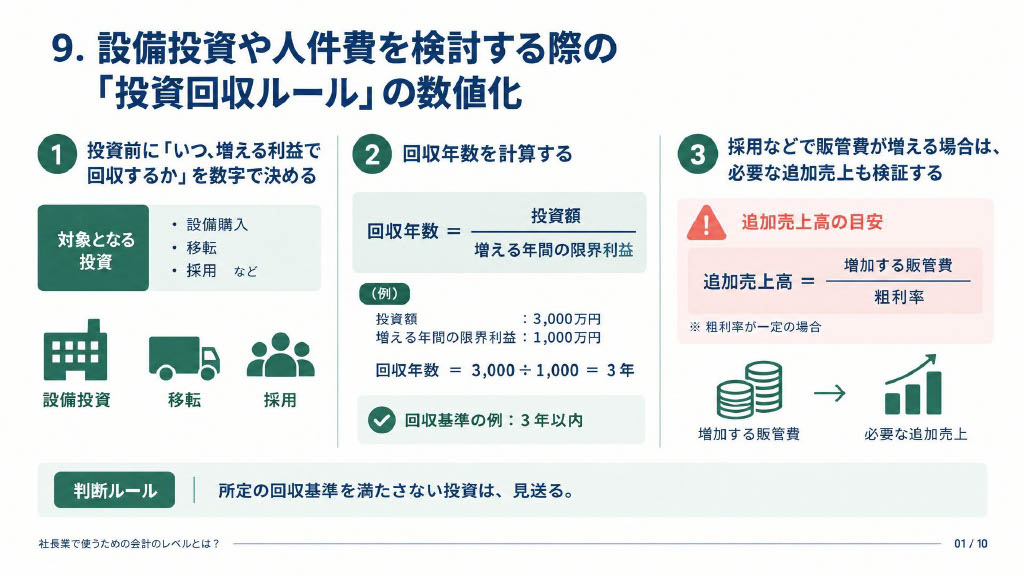
新たな機器の購入、拠点の移動、採用活動など、費用が発生する判断を行う際、感覚や感情に任せて意思決定を行うのはリスクが伴います。
すべての投資において「いつまでに、どのように回収するのか」というルールを数値化しておくことが重要です。
回収期間の明確化:投じた資金が、それによって増える粗利益によって何ヶ月・何年で回収できるかを試算する
販管費増加の検証:採用等により毎月の固定費が増える場合、その分を補うために必要な追加売上高を算出し、達成可能性を検証する
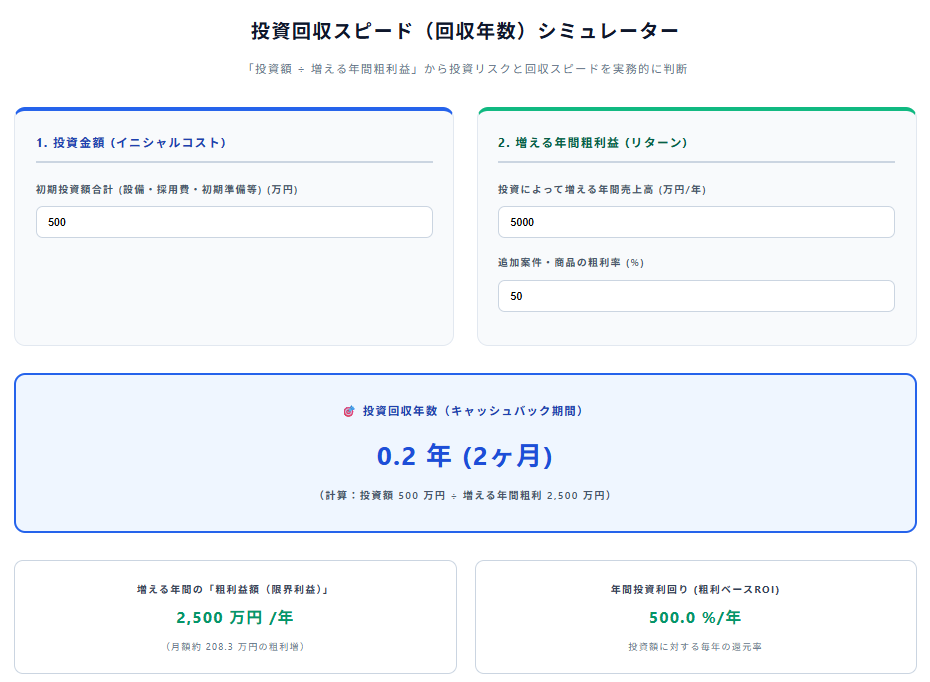
「投資額 ÷ 増える年間の限界利益 = 回収年数」というシンプルな計算式を標準化し、あらかじめ定めた回収基準(たとえば3年以内など)。を満たさないものは実施しないといった明確な基準を持つことで、無駄な費用の発生を防ぐことができます。
1. なぜ感覚や情熱に頼る投資判断は危険なのか
新店舗の出店、最新設備の導入、新しい人材の採用といった局面において、経営者は「事業を拡大したい」という情熱や、「この設備があれば業務が良くなるはずだ」という期待から、投資判断を甘く見積もってしまいがちです。
しかし、投資によって得られる「期待感」と「実際の資金回収」は別物です。明確な回収ルールを持たずに投資を行ってしまうと、投資後に期待通りの売上・粗利が得られなかった際、毎月増加した固定費(減価償却費や人件費)だけが会社に残され、資金繰りを圧迫する原因となります。
感情や勘に頼らず、あらかじめ客観的な数値基準を設けておくことは、無謀な資金流出を防ぐために効果的です。
2. 投資額 ÷ 増える年間の粗利 = 回収年数
提示されている計算式は、投資に対する回収スピードを素早く判断するための実務的な指標です。
- 投資額:設備購入費、採用コスト、初期の準備費用などの合計
- 増える粗利益:その投資を行ったことで、年間で「新しく増える売上高から変動費を引いた金額」
たとえば、600万円の設備投資を行い、その設備によって年間200万円の新たな粗利益が生み出される場合、回収年数は「600万円 ÷ 200万円 = 3年」となります。
ここで重要なのは、評価軸を「売上高」ではなく「増える粗利益額(限界利益)」に置く点です。どれほど売上が増える投資であっても、利益率が低く粗利が増えなければ、投じた資金を回収するまでに長い年月がかかってしまいます。
投資回収スピード(回収年数)シミュレーター
1. 投資金額 (イニシャルコスト)
2. 増える年間粗利益 (リターン)
3. 人件費増加における「必要追加粗利」の検証
機械や設備といった一括の「投資額」だけでなく、人員採用のように「毎月の販管費(固定費)が永久に増える決定」を行う場合にも、同様の数値化が必要です。
- 例:年収400万円の社員を1名採用する場合(社会保険料等を含め年間固定費が約480万円増加)
- 自社の粗利率が40%の場合、この人件費を相殺するために必要な追加売上高は、480万円 ÷ 0.4 = 年間1,200万円(月間100万円)となります。
「その人材を採用することで、毎月100万円以上の新しい売上(または既存コストの削減による同等の利益)を生み出せる見込みがあるか」を事前にシミュレーションし、現実的な達成可能性を検証することが求められます。
4. ルールを「事前」に明文化しておくことの意義
最も大切なのは、「たとえば回収期間3年以内など、基準を満たさない案件は原則として実施しない」という投資ルールを事前に決めておくことです。
案件が目の前に現れてからルールを考えると、どうしても都合の良い試算を作って参入を正当化してしまいがちです。
「わが社は回収期間〇年以内のものしか実施しない」という一貫した基準を社内に設けておくことで、見栄や焦りによる不確実な投資を未然に防ぎ、会社のキャッシュを安全に守り続けることが可能になります。
経営者のための「お金と販管費だけを見る会計習慣」の定着
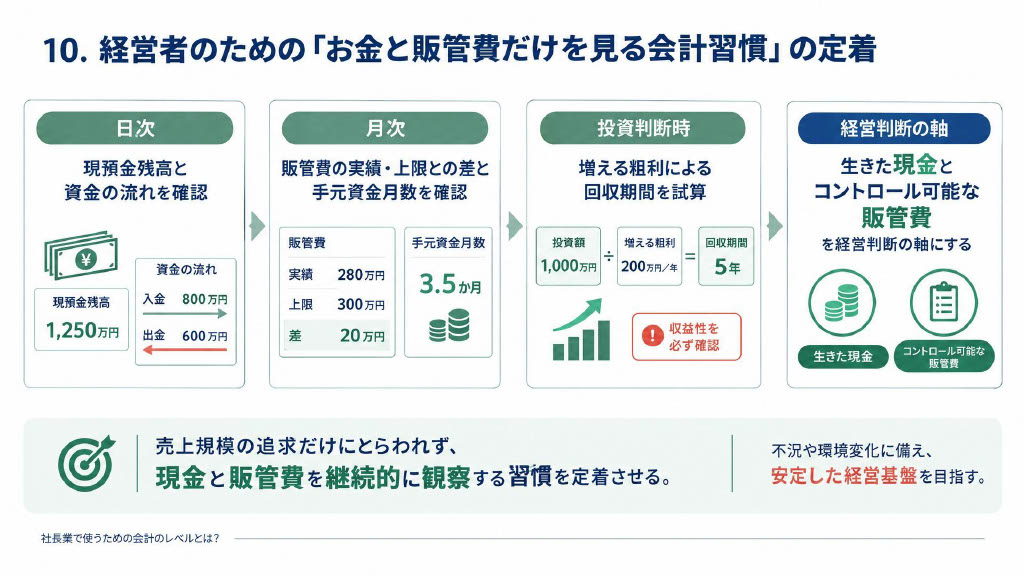
経営においてブレない判断を継続するためには、ここまで確認してきたポイントを日常的なルーティンとして定着させることが不可欠です。
日次:口座の現預金残高を確認し、資金の流れに異常がないかを見る
月次:販管費の実績と設定ラインのズレを確認し、手元資金月数を算出する
判断時:新たな費用が発生する際は、粗利益による投資回収期間を試算する
売上規模の追求にとらわれず、「手元にある生きた現金」と「コントロール可能な販管費」に意識を集中させる会計習慣を身につけること。
これが、どのような不況や環境変化が訪れても会社を安全に維持し、安定した経営基盤を確立するための実践的なアプローチとなります。
1. なぜ「習慣化」が経営のブレを防ぐのか
どれほど優れた財務理論や管理手法を理解していても、それを「年に数回の決算時」や「試算表が届いた時」にしか見ないのであれば、突発的な資金繰りの変化やコストの増加に対応することはできません。
経営における判断ミスや判断の遅れは、知識の不足からではなく、「日常的に確認すべき数字を見る習慣が抜けていること」から発生します。
確認すべき指標を限定し、日次・月次・意思決定時という具体的な行動タイミングに組み込んでルーティン化しておくことで、感覚や感情に左右されない安定した経営判断を継続することが可能になります。
2. 時間軸ごとの「確認ルーティン」の実務的アプローチ
文章で示されている時間軸ごとの習慣を、実務上の行動へ落とし込むポイントは以下の通りです。
- 日次(毎朝の残高確認):売上や利益の計算ではなく、純粋に「銀行口座の現預金残高」を確認します。予期せぬ引き落としや未入金の有無、資金の動きの異常を毎朝把握することで、資金ショートの兆候を早期に察知できます。
- 月次(販管費と月数の確認):月末直後に当月の「販管費実績」を集計し、設定した許容ライン内に収まっているかを検証します。同時に「現預金残高 ÷ 販管費(+元本返済額)」で手元資金月数を算出し、自社の耐久力の変化を捉えます。
- 判断時(意思決定前の試算):設備投資、拠点開設、人員採用などの案件が発生した際、感情的な勢いで決定せず、あらかじめ定めた「投資回収ルール(粗利による回収期間)」を機械的に適用して実行可否を判定します。
3. 「売上高」から「現金と販管費」へ意識を移動させる
経営者が最も陥りやすい罠は、企業の規模や表面的な「売上高」ばかりに目が行ってしまうことです。しかし、売上高がどれほど大きくても、販管費がそれを上回っていたり、売掛金の回収が遅れて現金が枯渇したりすれば会社は維持できません。
意識の軸を売上高から、「コントロール可能な販管費」と「手元に残っている現金」という2つの要素へ絞り込むことが重要です。
自社の意思で直接コントロールできる販管費を低く抑え、手元現金を手厚くプールしておくことこそが、外部環境の変化に左右されにくい強固な財務体質を作る基礎となります。
4. 会社と経営者自身を守る「最良のアプローチ」
売上を思い通りに伸ばし続けることは市場や競合の存在があるため容易ではありませんが、「日々の残高を確認する」「販管費の上限を守る」「投資の回収期間を事前に試算する」という会計習慣は、経営者の意思ひとつで今日から100%実行可能です。
これらのシンプルな習慣を自社の日常に定着させることが、予期せぬ不況や市場変動が訪れた際にも慌てることなく、冷静に自社を守り抜くための最も実践的な防衛策となります。