
通帳の現金残高に注目する決算書解読術
決算書を「読む」というと、簿記の流れからすべてを理解してようやく読めるようなイメージがあるかもしれません。
特に損益計算書はすぐに理解できても、貸借対照表の理解となると曖昧な経営者も多くいます。ただし、これは、そもそも簿記から体系的に理解させようとするアプローチが間違っているのです。
そもそも決算書を読めるようになるのが目的であれば、簿記の知識は必要はありません。厳密に言うと、決算書が読めれば簿記の理解もスムーズにできるようになります。
順番が逆なのです。簿記からスタートするから決算書が読めなくなっているのです。
では、決算書を読めるにようになるには何に注目するのが良いでしょうか?一般的には理解がしやすい損益計算書を中心に決算書を読む人が多いです。
そのため、「利益がわかればそれで充分だ」と勘違いしがちです。
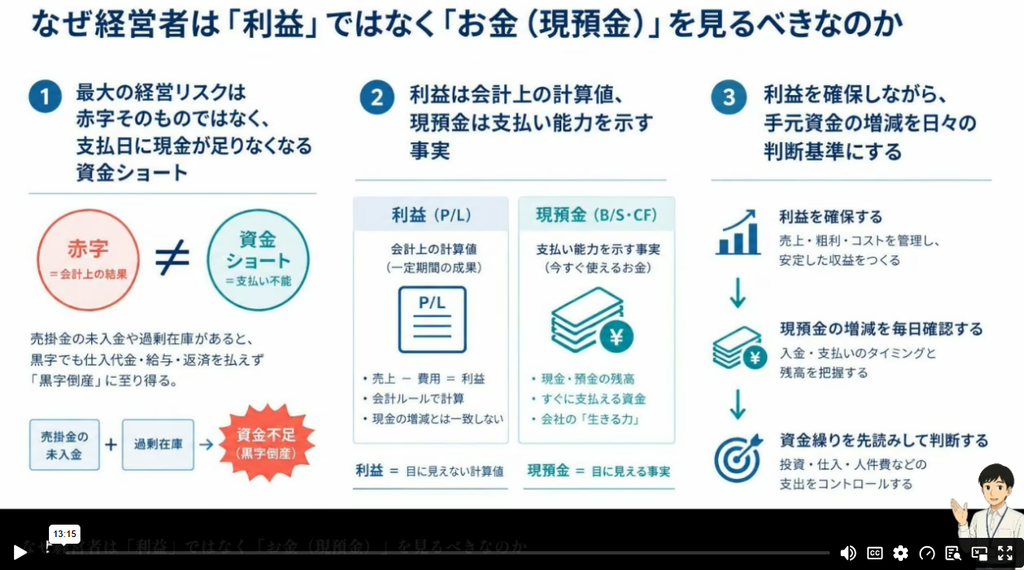
決算書で一番重要であり、且つ、経営においても一番重要なのは「現金及び預金」です。この「お金」に着目することで決算書の理解が深まります。
決算書を読もうとするのではなく「お金」を調べようとすれば良い
簿記が苦手、決算書なんか読みたくないという経営者の方も、「よその会社がどれくらいお金を持っているのか」に関しては興味があります。
経営者に限らず、人は他人の財布の中身に興味があるものです。この「他人の財布を見る」視点が実は決算書を理解するうえで大きく役に立ちます。
特に貸借対照表は損益計算書とのつながりや、貸借対照表そのものをどう評価して良いのか、最初は理解しづらいものですが、この「お金の視点」で見ると実にクリアに理解が進みます。
本編で提供されるもの
解説動画
補足解説
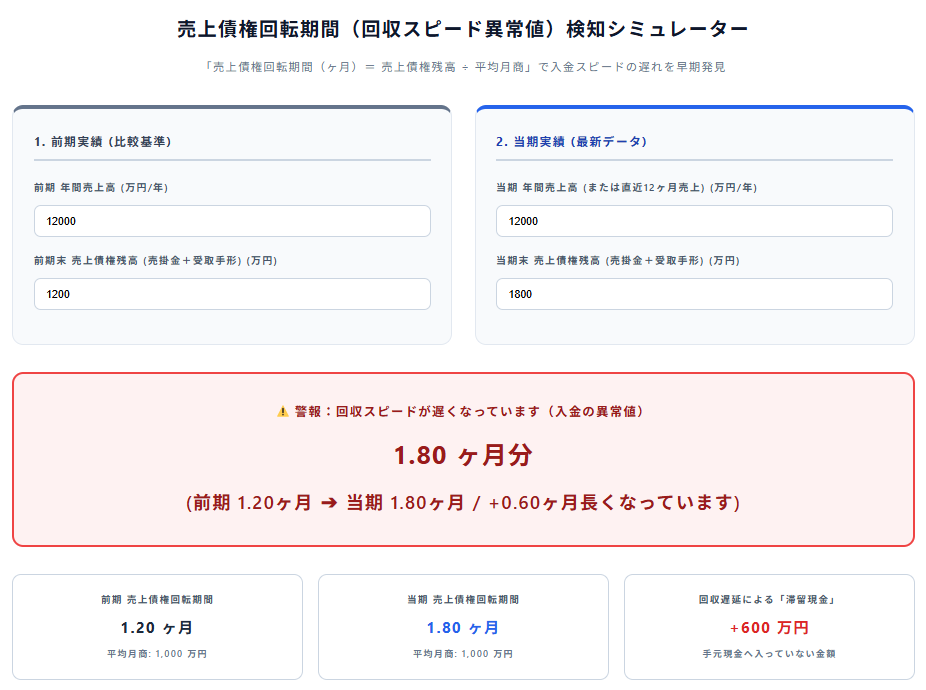
売上債権回転期間検知シミュレーター
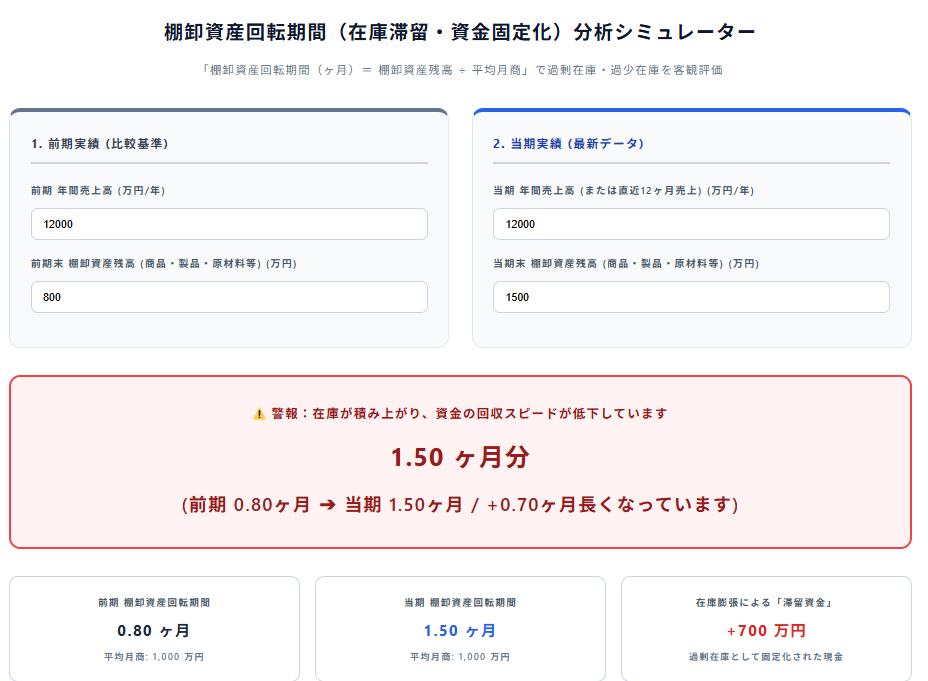
棚卸資産回転期間分析シミュレーター
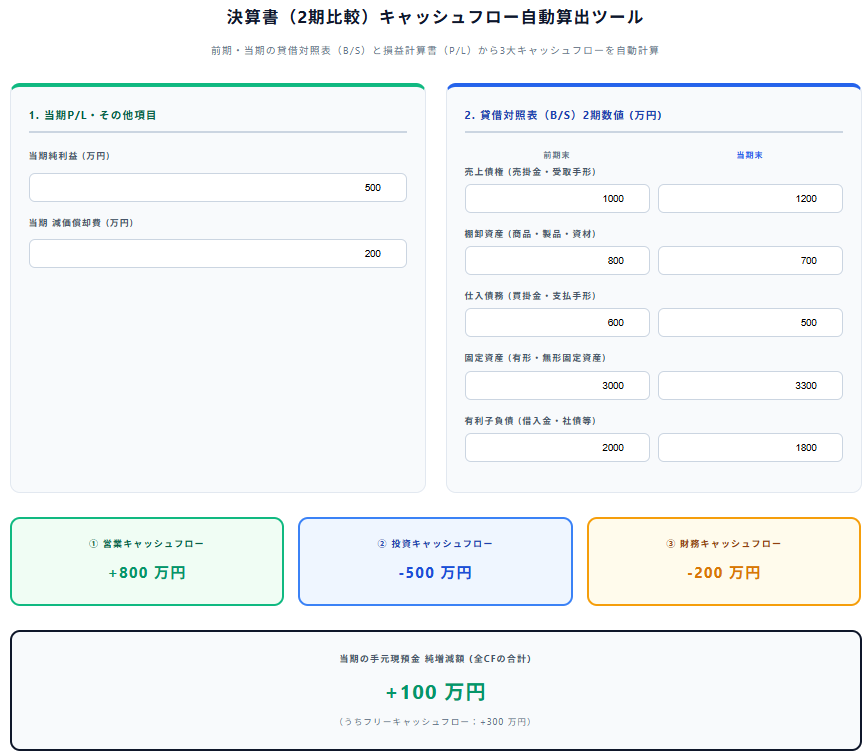
決算書(2期比較)キャッシュフロー自動算出ツール
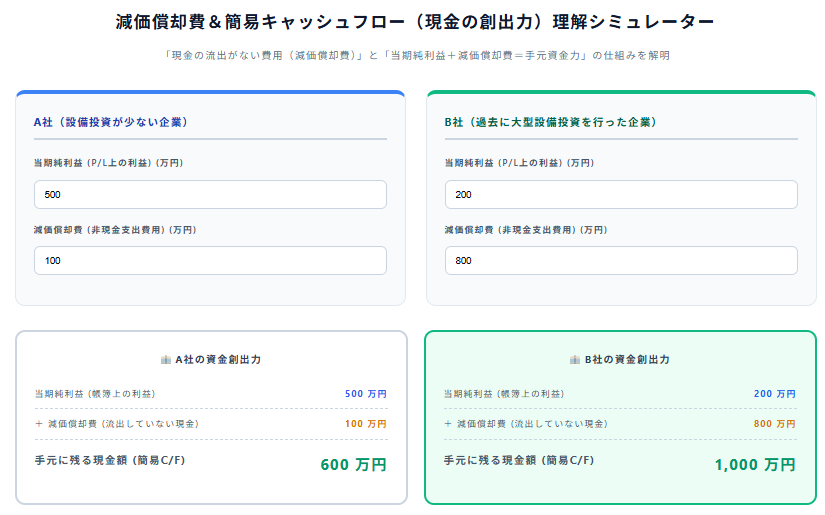
減価償却費&簡易キャッシュフロー理解シミュレーター
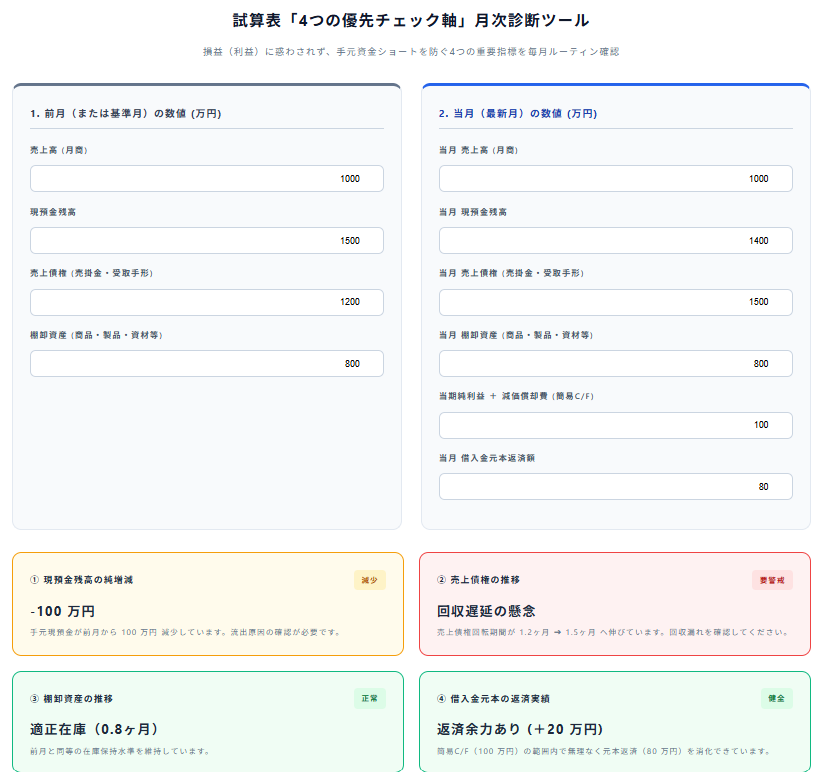
試算表「4つの優先チェック軸」月次診断ツール
AIコンサルツール
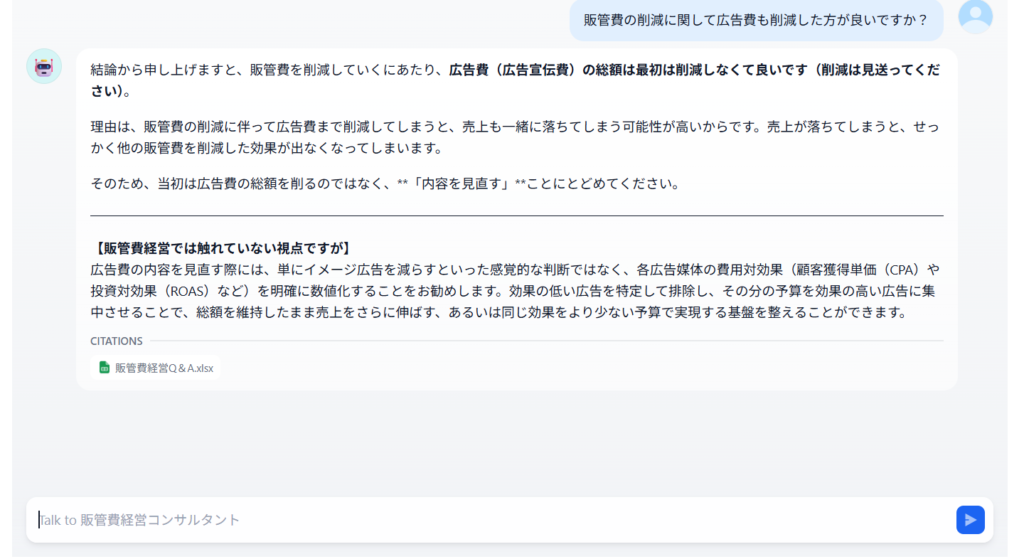
質問・リクエスト
今回の本編解説の目次です。
販管費経営 目次
| 1. なぜ経営者は「利益」ではなく「お金(現預金)」を見るべきなのか | |||||
| 2. 損益計算書(P/L)の「当期純利益」と通帳残高が一致しないカラクリ | |||||
| 3. 決算書を開いたら真っ先に見るべき「現金及び預金」の推移 | |||||
| 4. 「売上債権(売掛金・受取手形)」が増えている時のチェックポイント | |||||
| 5. 「棚卸資産(在庫)」は未払いの現金が形を変えたものと捉える | |||||
| 6. 営業キャッシュフローの視点で見る「本業でお金を生み出す力」 | |||||
| 7. 投資キャッシュフローと財務キャッシュフローで見る「お金の出入り」 | |||||
| 8. 減価償却費という「現金の流出を伴わない費用」の正しい理解 | |||||
| 9. 同業他社の決算書から「お金を残す力」を比較・リサーチする | |||||
| 10. 決算書から「お金の流れ」だけを抜き出して判断する財務習慣 |
ここから先は限定公開です
すでに購入済みの方はこちら